Tiga laporan ini menjawab tiga pertanyaan berbeda. Jangan memakai satu laporan untuk menjawab pertanyaan yang lain.
| Pertanyaan | Laporan |
|---|---|
| Apakah usaha untung bulan ini? | Laba Rugi |
| Berapa kekayaan usaha saat ini? | Posisi Keuangan |
| Ke mana uang tunai pergi? | Arus Kas |
Laba rugi
Laba rugi membandingkan pendapatan dan beban pada satu periode.
Buka Keuangan → Laporan → Laba Rugi (perlu paket Pro).
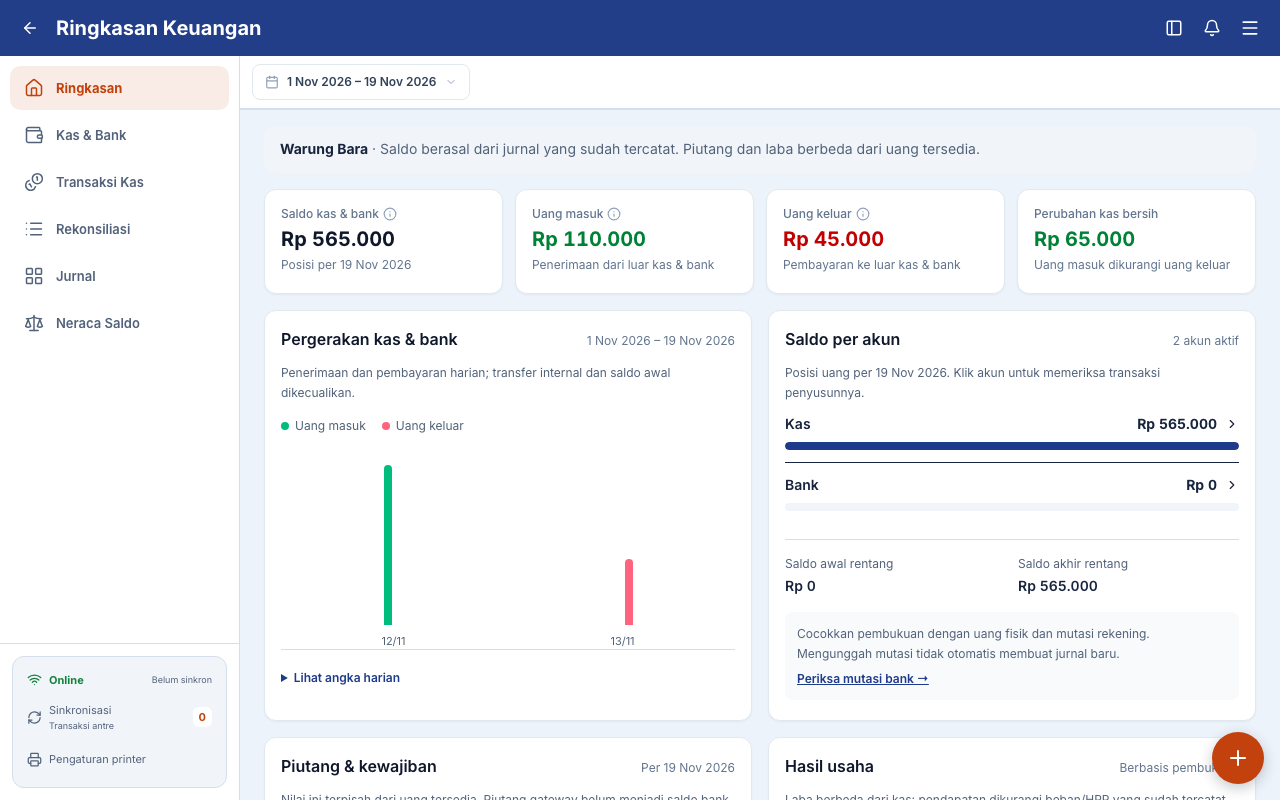
Laba bersih = pendapatan − beban. HPP dan biaya pembayaran (MDR) termasuk beban, sedangkan PB1 yang dipungut bukan pendapatan — ia kewajiban yang harus disetor.
Laba tidak sama dengan kenaikan kas. Penjualan kredit menambah laba tanpa menambah kas; membeli stok mengurangi kas tanpa mengurangi laba.
Posisi keuangan
Posisi keuangan menunjukkan aset, kewajiban, dan modal pada satu tanggal.
Buka Keuangan → Laporan → Posisi Keuangan.
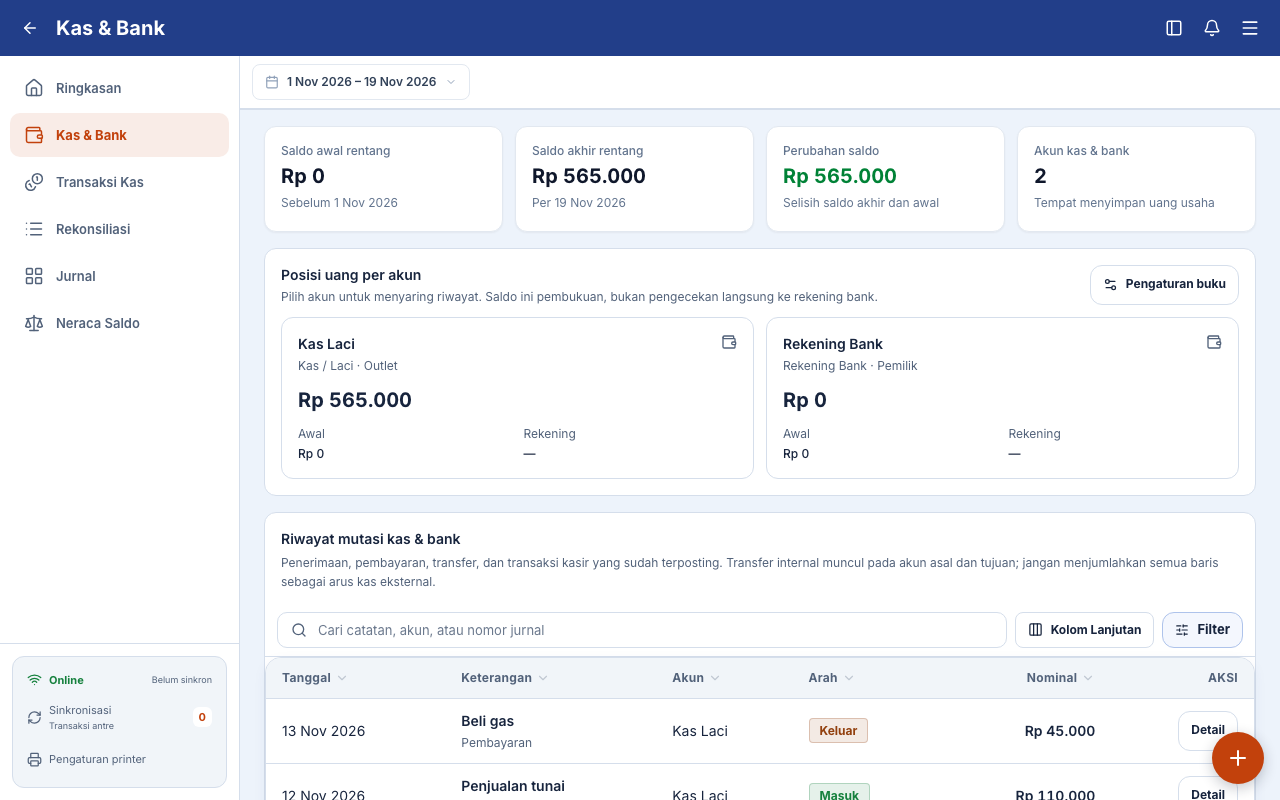
Aset selalu sama dengan kewajiban ditambah modal. Kalau tidak sama, laporannya belum lengkap — biasanya karena saldo awal atau saldo akun tertentu belum diisi.
Laba periode berjalan muncul sebagai baris modal tersendiri, karena laba belum dipindahkan ke modal sampai buku ditutup.
Arus kas
Arus kas hanya menghitung uang yang benar-benar berpindah.
- Uang masuk dari penjualan tunai, pencairan QRIS, atau setoran modal.
- Uang keluar untuk belanja, biaya, dan pembayaran utang.
- Transfer antar akun sendiri tidak dihitung — memindahkan uang dari laci ke bank tidak menambah kekayaan usaha.
Saldo awal juga tidak dihitung sebagai arus kas periode, karena itu posisi awal, bukan perpindahan.
Neraca saldo dan jurnal
Buka Keuangan → Neraca Saldo untuk memeriksa keseimbangan seluruh akun: total debet harus sama dengan total kredit.
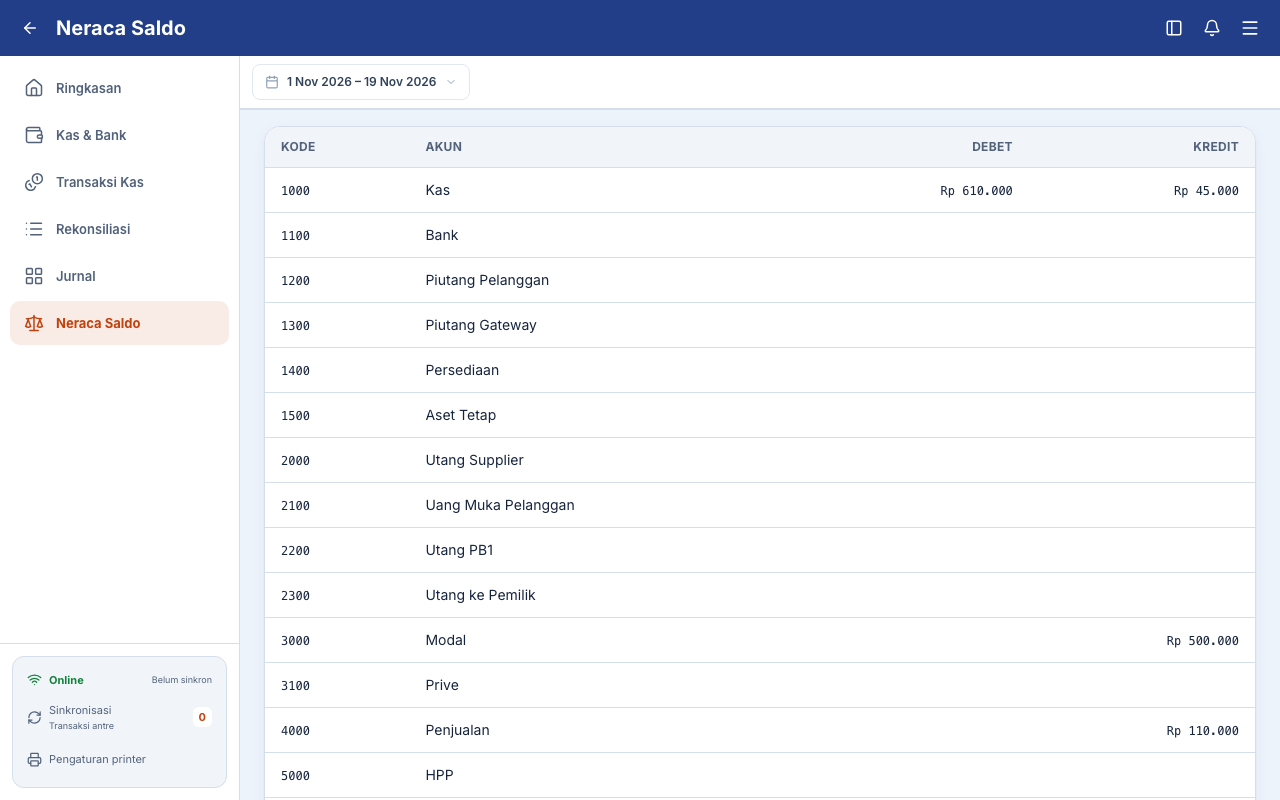
Untuk menelusuri satu akun, buka Buku Besar dari akun terkait. Setiap baris menampilkan jurnal asal, sehingga Anda bisa menelusuri anomali sampai ke transaksinya.
Jurnal yang sudah terposting tidak bisa diubah. Koreksi dilakukan dengan jurnal balik, dan jejaknya tetap terlihat.