Gunakan laporan keuangan untuk memeriksa bagian yang memengaruhi pendapatan, seperti PB1, diskon, MDR dan pengeluaran operasional. Buka rincian yang sesuai dan pertahankan periode pemeriksaan yang sama.
Contoh yang akan dibaca
Pada 1–12 Oktober 2026, kedai latihan mencatat PB1 Rp 1.000 dan pengeluaran Rp 20.000 untuk membeli es kristal. Sebagian transaksi latihan dibuat sebelum PB1 diaktifkan, sehingga tidak semua penjualan dikenai pajak pada contoh ini.
Contoh lain: mencocokkan potongan promosi; memeriksa biaya pembelian harian; membandingkan PB1 pada periode sebelum dan sesudah pengaturan pajak diubah.
Periksa PB1
Buka Laporan → Potongan & Biaya → Pajak/PB1. Periksa periode, DPP dan PB1 terutang pada ringkasan serta tabel harian.
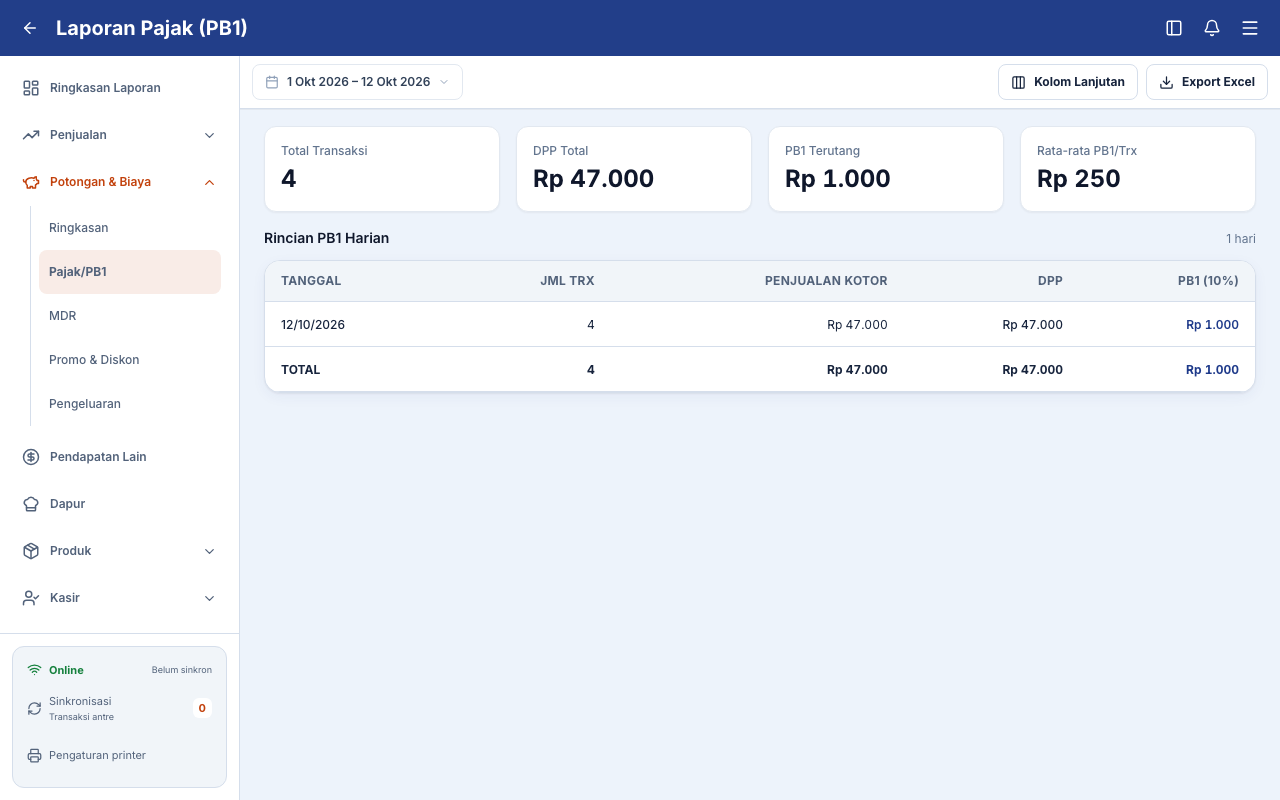
PB1 contoh berasal dari pesanan Kopi Susu Rp 10.000 yang dibayar setelah pajak 10% aktif. Total pajak tidak harus sama dengan 10% semua penjualan periode jika aturan atau waktu penerapannya berbeda.
Periksa pengeluaran
Buka Pengeluaran pada kelompok laporan Potongan & Biaya. Ringkasan menampilkan total, jumlah entri dan rata-rata. Tabel mencantumkan keterangan, pencatat, shift serta jumlah.
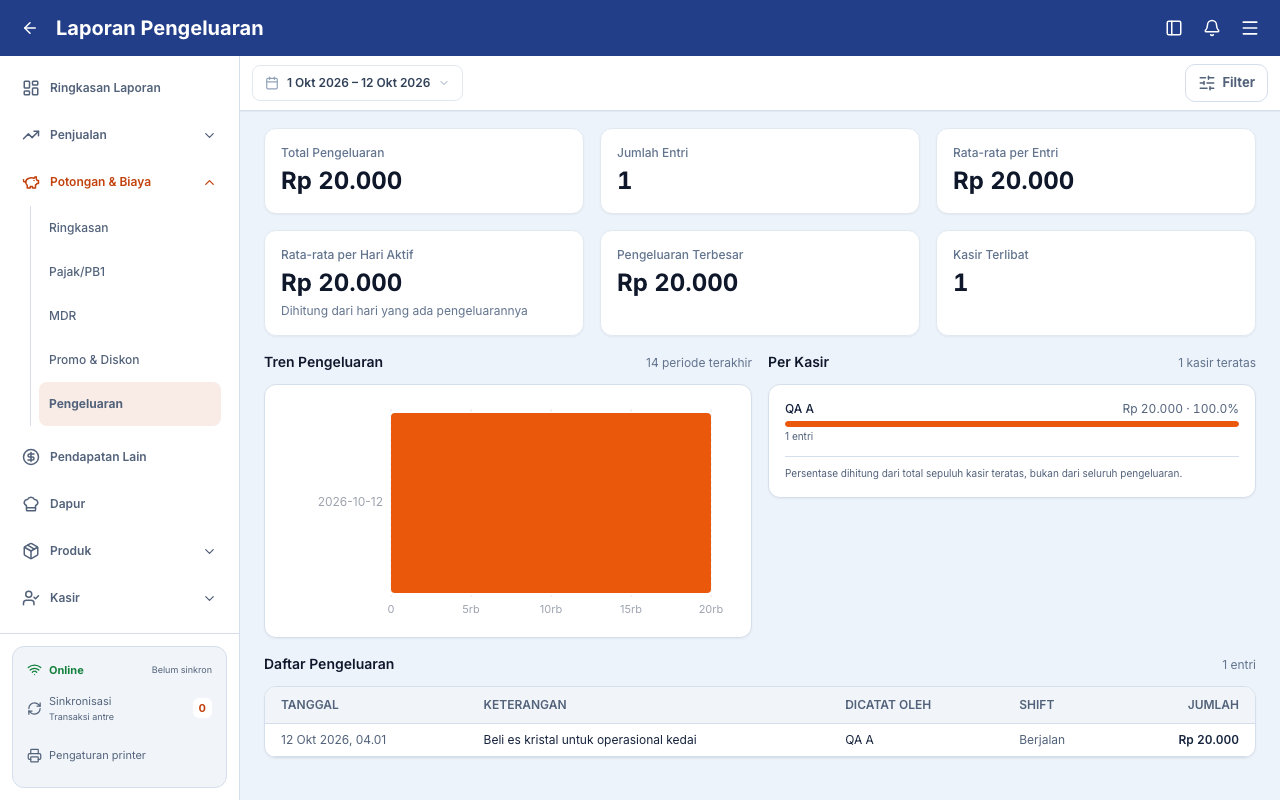
Pada contoh ada satu entri Beli es kristal untuk operasional kedai, dicatat QA A pada shift yang masih berjalan. Cocokkan keterangan dan jumlah dengan bukti pengeluaran.
Periksa potongan lain sesuai metode
Gunakan laporan Promo & Diskon untuk potongan promosi dan MDR untuk biaya metode pembayaran yang memakai MDR. Pendapatan Lain memiliki laporan sendiri. Jangan menjumlahkan kembali suatu potongan yang sudah dikurangkan pada ringkasan.
Jika angka tidak sesuai, periksa outlet, periode, status transaksi serta pengaturan yang berlaku saat transaksi diproses. Mengubah pengaturan saat ini tidak berarti semua transaksi lama memakai aturan baru.