HPP menunjukkan biaya bahan atau barang yang dipakai untuk penjualan. Laba kotor dari HPP membandingkan penjualan dengan biaya tersebut; belum sama dengan laba bersih setelah seluruh biaya usaha.
Contoh yang akan diperiksa
Kedai Latihan menjual satu Kopi Susu Rp10.000 dengan resep 200 ml Susu Cair. Modal susu Rp20/ml, sehingga HPP contoh Rp4.000 dan selisih harga jual dengan HPP Rp6.000 sebelum biaya lainnya.
Dalam periode laporan contoh, penjualan kotor Rp57.000 dan total HPP Rp4.000. Transaksi sebelumnya belum memiliki modal, sehingga margin keseluruhan tampak tinggi. Angka tersebut tidak berarti bahan transaksi lama gratis.
Contoh lain: produk siap jual memakai modal per unit, menu memiliki beberapa bahan dalam resep, atau harga beli bahan berubah pada pembelian berikutnya.
Periksa sumber modal
Lengkapi modal produk atau resep bahan sesuai mode HPP produk. Pada contoh, susu sudah dibeli seharga Rp20 per mililiter sebelum penjualan dibuat. Mengisi harga jual saja tidak mengisi modal.
Buka laporan HPP
Buka Laporan → Produk → HPP / COGS. Pilih rentang tanggal yang memuat transaksi yang diperiksa. Baca Penjualan Kotor, Total HPP, Laba Kotor (HPP), dan Margin Kotor.
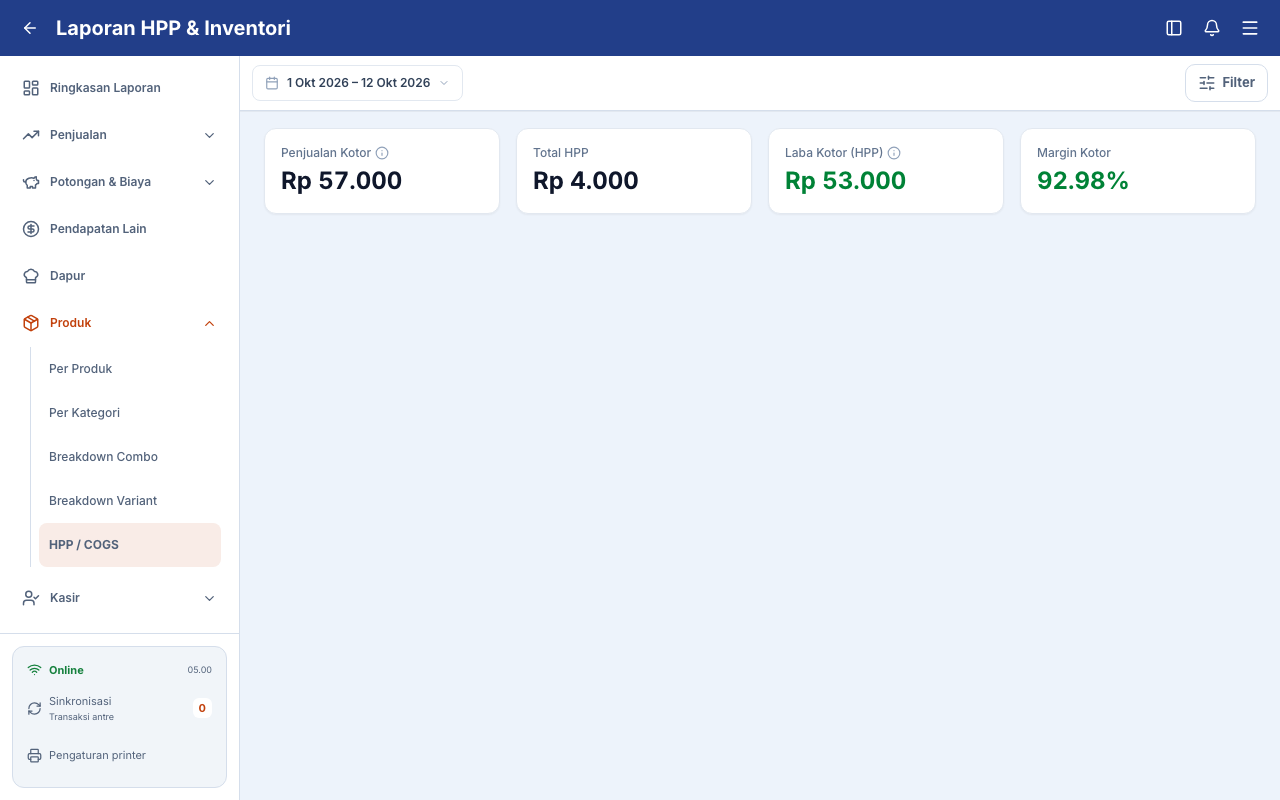
Periksa kelengkapan modal sebelum memakai margin untuk mengambil keputusan. Contoh hanya mencatat susu; resep nyata perlu menambahkan kopi, gula, kemasan dan bahan lain. Pengeluaran operasional, pajak, diskon serta MDR juga perlu dibaca pada laporan terkait.
Bedakan perubahan resep dan transaksi lama
Modal dan pemakaian dicatat saat penjualan diproses. Setelah mengubah resep atau mencatat pembelian baru, periksa penjualan berikutnya. Jangan menganggap perubahan sekarang otomatis melengkapi HPP transaksi sebelumnya.