Halaman ini untuk Anda yang membaca angka bisnis. Laporan terbagi per topik, tetapi semuanya memakai periode yang sama. Bacalah berurutan untuk mendapat gambaran lengkap: penjualan, produk, kasir, lalu pajak.
Rute terkait: /report/sales · /report/products · /report/cashier · /report/tax
Untuk siapa halaman ini
Halaman ini untuk Anda yang membaca angka bisnis. Laporan terbagi per topik, tetapi semuanya memakai periode yang sama. Bacalah berurutan untuk mendapat gambaran lengkap: penjualan, produk, kasir, lalu pajak.
Prasyarat
- Outlet sudah berjalan minimal satu hari.
- Anda login sebagai owner atau admin.
Gambaran alur
| # | Laporan | Yang dibaca |
|---|---|---|
| 1 | Ringkasan | Kesehatan outlet sekilas |
| 2 | Penjualan | Laba rugi penjualan |
| 3 | Produk | Menu dan kategori terlaris |
| 4 | Kasir & Shift | Performa kasir dan selisih kas |
| 5 | Pajak & Potongan | PB1, diskon, MDR, pengeluaran |
Alur pertama kali pakai
| Langkah | Nama | Deskripsi |
|---|---|---|
| 1 | Buka panel laporan | Menu Manajemen → Laporan |
| 2 | Pilih periode | Hari ini, minggu ini, bulan ini, atau kustom |
| 3 | Lihat kartu metrik | Angka ringkas di bagian atas |
| 4 | Buka laporan rinci | Penjualan, produk, kasir, dan lainnya |
| 5 | Bandingkan periode | Lihat naik atau turun |
| 6 | Baca dengan istilah yang benar | Pahami kotor, bersih, dan laba |
| 7 | Ambil keputusan | Sesuaikan harga, menu, atau jadwal |
Memilih periode laporan
Semua laporan bergantung pada periode. Pilih rentang waktu lebih dulu sebelum membaca angka.
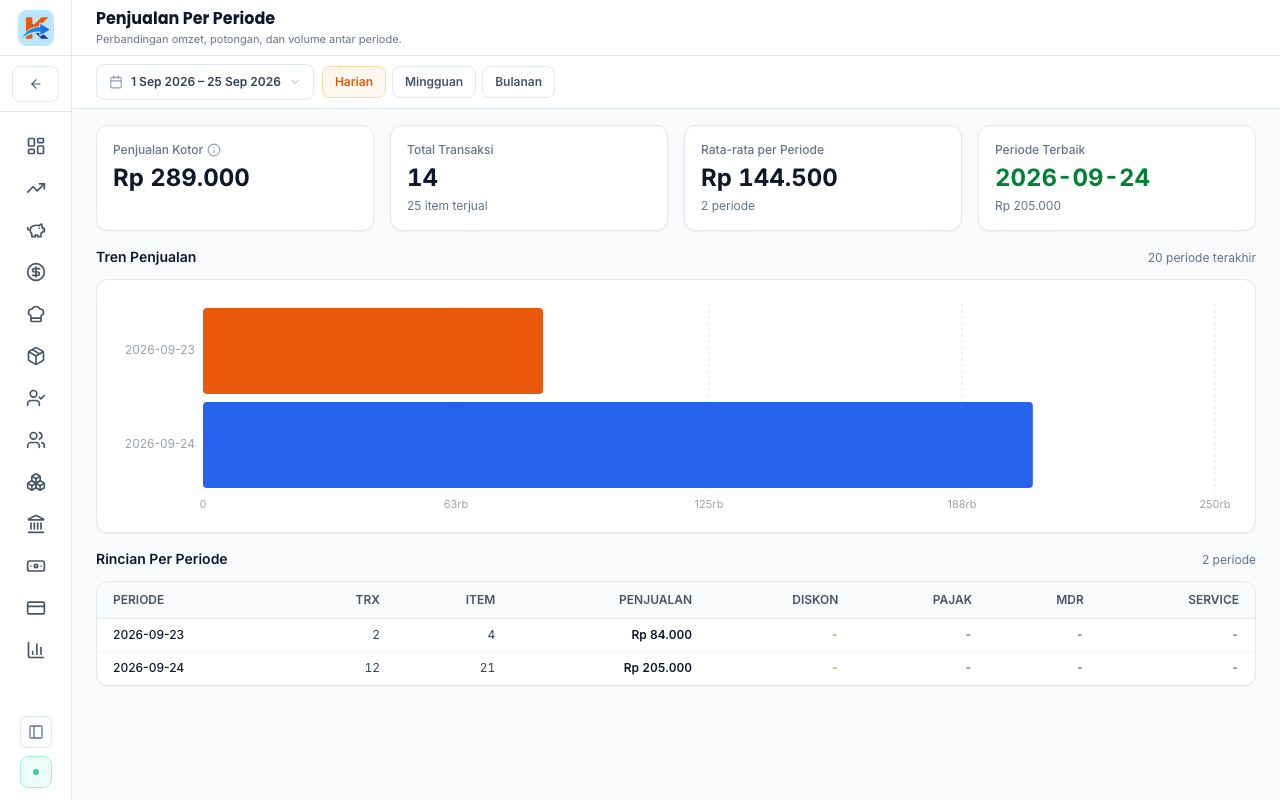
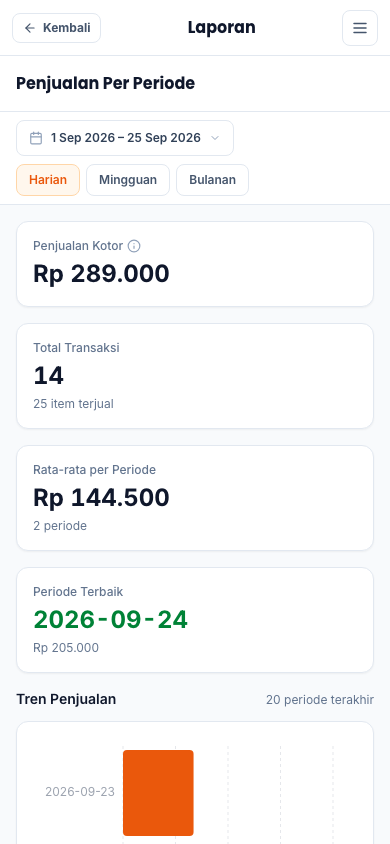
Pilihan periode yang tersedia
| Periode | Cocok untuk |
|---|---|
| Hari Ini | Memantau penjualan berjalan |
| Kemarin | Membandingkan hari ini dengan kemarin |
| Minggu Ini | Melihat pola mingguan |
| Bulan Ini | Evaluasi bulanan |
| Bulan Lalu | Membandingkan dengan periode sebelumnya |
| Kustom | Rentang tanggal bebas, mis. periode promo |
Tips: saat mengevaluasi promo, pakai periode kustom agar rentangnya tepat sesuai masa promo.
Studi kasus: Bu Rina ingin tahu apakah promo akhir bulan berhasil. Ia memilih periode kustom dari tanggal satu sampai akhir bulan, lalu membandingkannya dengan bulan sebelumnya. Tanpa pemilihan periode yang tepat, ia tidak bisa memisahkan dampak promo dari penjualan biasa.
Contoh lain yang bisa dibuat:
- Periode hari besar, untuk melihat lonjakan penjualan.
- Periode libur panjang, untuk merencanakan stok.
- Periode per jam, melihat jam tersibuk dalam sehari.
Kartu metrik ringkasan
Di bagian atas panel, ada kartu berisi angka utama. Ini ringkasan cepat sebelum Anda masuk ke rincian.
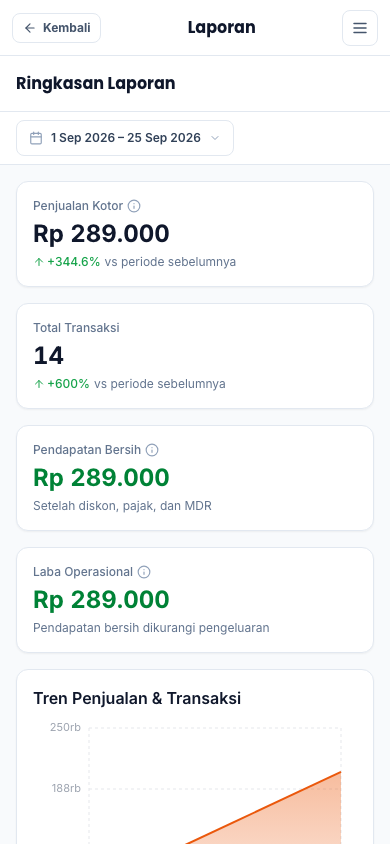
Metrik yang biasanya ditampilkan
| Metrik | Artinya |
|---|---|
| Total Penjualan | Jumlah rupiah dari semua transaksi |
| Jumlah Transaksi | Banyaknya transaksi pada periode |
| Rata-rata Belanja | Total penjualan dibagi jumlah transaksi |
| Jumlah Item Terjual | Total porsi atau unit yang terjual |
| Laba Kotor | Penjualan dikurangi HPP |
Cara membaca cepat
| Yang Anda lihat | Artinya |
|---|---|
| Penjualan naik, transaksi naik | Usaha berkembang |
| Penjualan naik, transaksi tetap | Rata-rata belanja naik |
| Penjualan turun, transaksi turun | Perlu perhatian |
| Penjualan tetap, laba naik | Margin membaik |
Studi kasus: Pak Slamet membuka panel laporan setiap malam. Ia melihat kartu metrik untuk memantau apakah hari itu lebih ramai dari kemarin. Kalau penjualan turun dua hari berturut-turut, ia memeriksa laporan rinci untuk mencari penyebabnya.
Contoh lain yang bisa dibuat:
- Pantau harian, memastikan target harian tercapai.
- Pantau mingguan, melihat pola hari ramai dan sepi.
- Pantau bulanan, mengevaluasi kinerja keseluruhan.
Istilah dasar dalam laporan
Sebelum membaca laporan lebih jauh, pahami dulu istilah yang muncul. Ini mencegah salah tafsir.
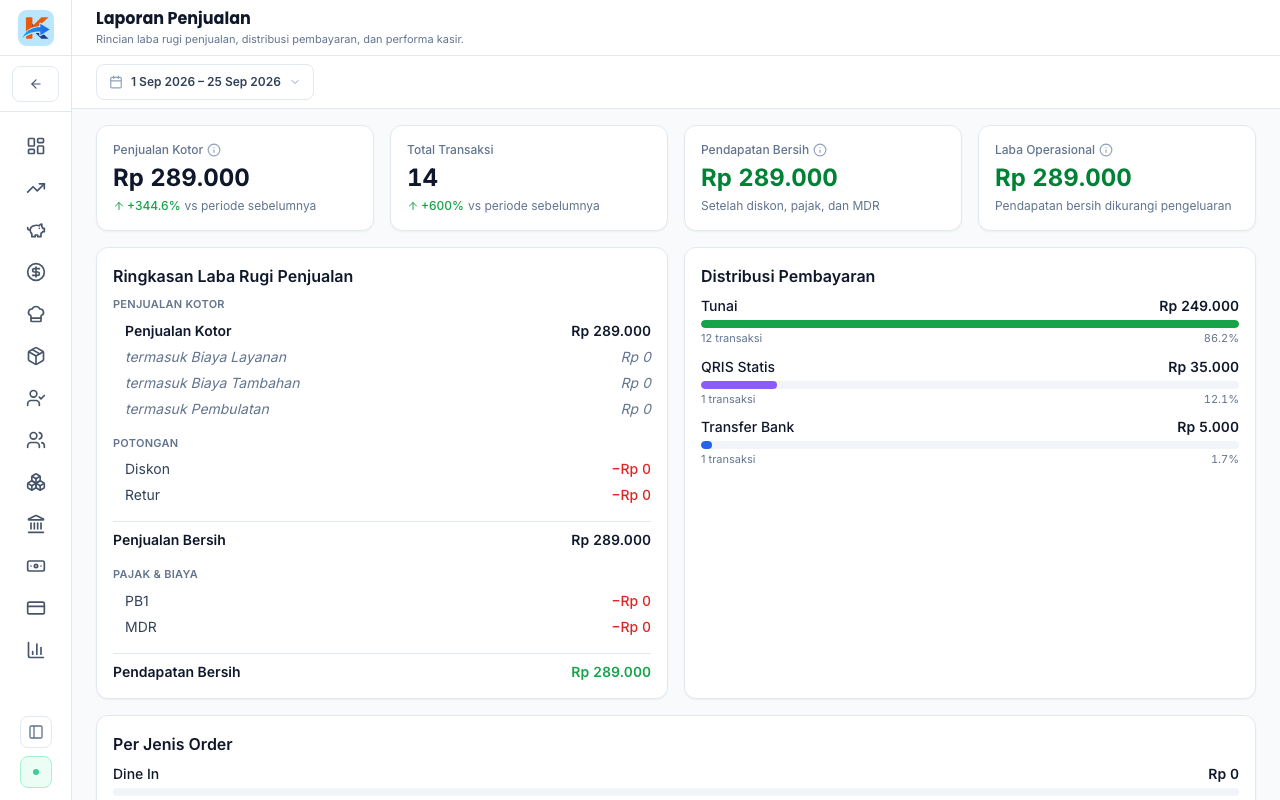
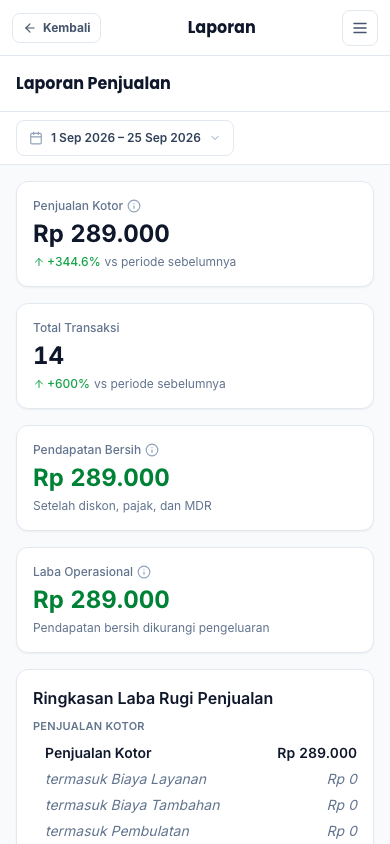
Tabel istilah laporan
| Istilah | Artinya | Rumus sederhana |
|---|---|---|
| Penjualan Kotor | Total nilai transaksi sebelum potongan apa pun | Jumlah semua transaksi |
| Pendapatan Bersih | Penjualan kotor setelah potongan dan diskon | Penjualan Kotor dikurangi Diskon |
| Laba Operasional | Pendapatan bersih setelah HPP dan pengeluaran | Pendapatan Bersih dikurangi HPP dan Pengeluaran |
Istilah lain yang sering muncul
| Istilah | Artinya |
|---|---|
| Diskon | Potongan yang diberikan ke pelanggan |
| Pajak | Tambahan pungutan yang dikenakan |
| HPP / COGS | Modal bahan untuk menu terjual |
| Pengeluaran | Biaya operasional di luar bahan |
| Selisih Kas | Perbedaan uang fisik dan catatan shift |
| Refund | Pengembalian dana ke pelanggan |
Studi kasus: Awalnya Pak Slamet bingung melihat dua angka berbeda untuk penjualan. Setelah memahami istilah, ia tahu angka yang satu adalah penjualan kotor sebelum diskon, dan yang lain setelah diskon. Sejak itu ia memakai angka yang benar saat menghitung laba.
Contoh lain yang bisa dibuat:
- Hitung margin, memakai pendapatan bersih dan HPP.
- Evaluasi diskon, membandingkan penjualan kotor dan bersih.
- Cek selisih kas, dibaca dari laporan shift.
Menavigasi laporan rinci
Panel laporan punya beberapa bagian yang menangani pertanyaan berbeda.
Bagian laporan dan kegunaannya
| Bagian | Menjawab pertanyaan | Bab |
|---|---|---|
| Ringkasan Penjualan | Berapa omzet dan labanya | Ringkasan Penjualan |
| Produk | Menu apa yang paling laku | Laporan Produk |
| Kasir dan Shift | Siapa melayani dan bagaimana hasilnya | Laporan Kasir & Shift |
| Pajak dan Potongan | Berapa pajak dan diskon yang keluar | Pajak & Potongan |
| Pelanggan dan Analitik | Siapa pelanggan dan kapan ramai | Pelanggan & Analitik |
| Ekspor | Bagaimana mengunduh dan mencetak | Ekspor & Pembukuan |
Studi kasus: Ketika Bu Rina ingin memperbaiki menu, ia langsung membuka bagian Produk. Ketika ia ingin memeriksa kas, ia membuka bagian Kasir dan Shift. Karena tiap bagian menangani satu topik, ia tidak perlu menyaring angka yang tidak relevan.
Contoh lain yang bisa dibuat:
- Evaluasi mingguan, membaca beberapa bagian sekaligus.
- Pemeriksaan kas harian, fokus ke bagian shift.
- Perencanaan promo, memakai bagian produk dan pelanggan.
Membaca angka dengan kritis
Laporan bisa menipu bila dibaca tanpa konteks. Bandingkan selalu dengan periode lain.
Hal yang perlu diperhatikan
| Perangkap | Cara menghindari |
|---|---|
| Membaca satu hari saja | Bandingkan dengan hari-hari sebelumnya |
| Lupa musim | Pertimbangkan hari besar dan libur |
| Campur diskon | Pisahkan penjualan kotor dan bersih |
| Lupa HPP kosong | Pastikan semua produk punya HPP |
| Hanya lihat omzet | Perhatikan juga laba, bukan hanya volume |
Studi kasus: Sebuah outlet bangga karena omzetnya naik. Setelah membaca laporan kritis, pemilik sadar labanya tidak ikut naik karena banyak diskon yang keluar. Ia pun memperketat promo agar omzet naik tanpa mengorbankan margin.
Contoh lain yang bisa dibuat:
- Evaluasi promosi, apakah menambah laba atau hanya volume.
- Evaluasi harga, apakah sesuai dengan kenaikan modal.
- Evaluasi menu, apakah yang laku juga yang menguntungkan.
Tips & Peringatan
Tips: biasakan membaca laporan pada jam yang sama setiap hari. Kebiasaan kecil membuat Anda cepat menangkap perubahan.
Tips: selalu bandingkan dengan periode sebelumnya. Angka tanpa pembanding sulit dimaknai.
Tips: lengkapi HPP produk agar laporan laba berarti, bukan hanya omzet.
Catatan: laporan mengikuti zona waktu outlet. Pastikan pengaturan zona waktu sudah benar di Pengaturan.
Peringatan: jangan mengambil keputusan besar dari satu hari data. Tren lebih penting dari satu hari yang ramai atau sepi.
Peringatan: pastikan kasir menutup shift dengan benar. Shift yang belum ditutup bisa membuat laporan harian belum lengkap.
Ringkasan Alur
| Ingin melakukan | Langkah |
|---|---|
| Melihat ringkasan cepat | Laporan → lihat kartu metrik |
| Mengubah periode | Ketuk pemilih periode → pilih rentang |
| Memahami angka | Baca tabel istilah laporan |
| Membuka laporan rinci | Pilih bagian, mis. Produk atau Kasir |
| Membandingkan periode | Pilih periode berbeda → bandingkan metrik |
| Mengunduh laporan | Buka bagian Ekspor |
Ringkasan outlet
Bagian atas menampilkan kondisi outlet pada periode terpilih.
Angka utama di ringkasan outlet
| Angka | Artinya |
|---|---|
| Total Penjualan | Nilai semua transaksi pada periode |
| Jumlah Transaksi | Banyaknya transaksi |
| Rata-rata Belanja | Nilai rata-rata tiap transaksi |
| Total Item | Jumlah porsi atau unit terjual |
| Laba Kotor | Penjualan dikurangi HPP |
Studi kasus: Bu Rina membuka ringkasan outlet setiap malam. Ia melihat penjualan hari itu, jumlah transaksi, dan rata-rata belanja. Dari tiga angka itu, ia tahu apakah hari itu lebih ramai atau lebih sepi, dan apakah pelanggan membeli lebih banyak dari biasanya.
Contoh lain yang bisa dibuat:
- Pantau target harian, memastikan penjualan mencapai angka yang diinginkan.
- Periksa rata-rata belanja, melihat apakah pelanggan makin banyak membeli.
- Pantau jumlah transaksi, memastikan jumlah pembeli tetap sehat.
Grafik penjualan harian
Grafik menunjukkan naik turun penjualan sepanjang periode. Ini membantu melihat pola.
Cara membaca grafik
| Pola | Artinya |
|---|---|
| Naik terus | Penjualan bertumbuh |
| Turun terus | Perlu perhatian |
| Naik turun teratur | Ada pola mingguan, mis. ramai akhir pekan |
| Lonjakan tajam | Ada promo atau hari besar |
| Datar | Penjualan stabil |
Studi kasus: Pak Slamet memperhatikan grafiknya selalu melonjak setiap Sabtu dan Minggu, sementara Senin dan Selasa cenderung sepi. Ia memakai pola itu untuk mengatur jadwal staff, menambah tenaga di akhir pekan dan menghemat di hari sepi.
Contoh lain yang bisa dibuat:
- Atur jadwal staff, menyesuaikan hari ramai.
- Rencanakan stok, menyiapkan bahan lebih banyak di hari ramai.
- Jadwalkan promo, memanfaatkan hari sepi.
Rincian transaksi penjualan
Di bawah grafik, ada daftar transaksi yang menyusun angka penjualan.
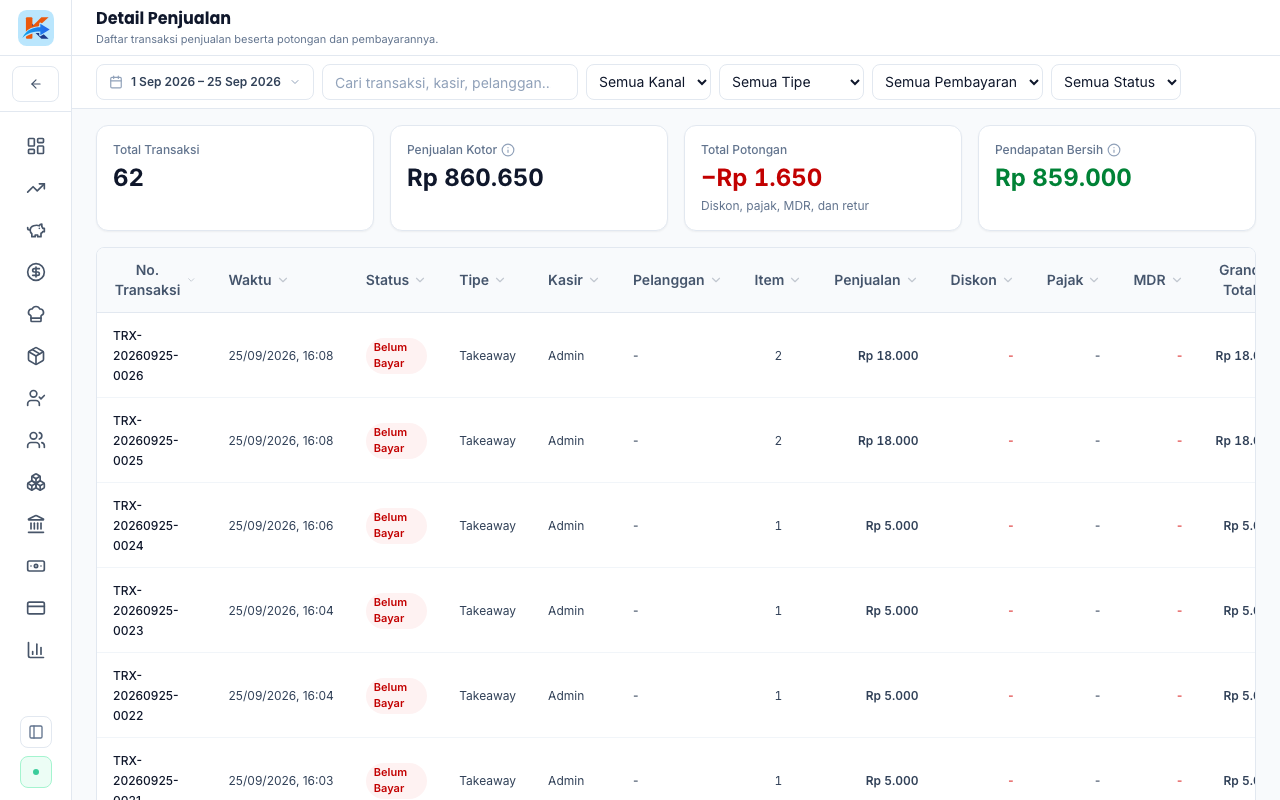
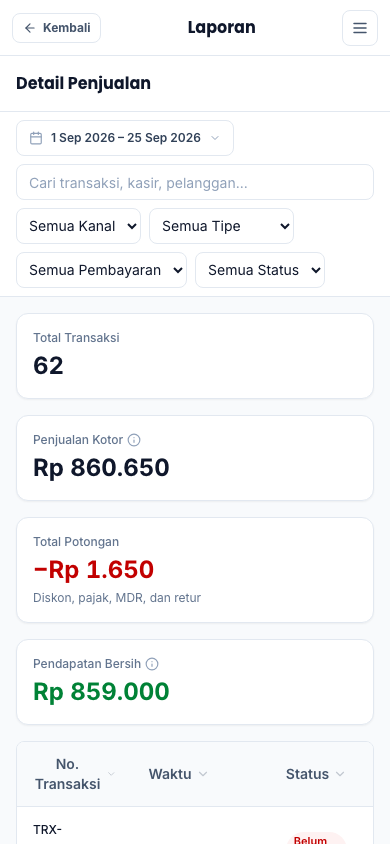
Kolom di rincian penjualan
| Kolom | Artinya |
|---|---|
| Waktu | Kapan transaksi terjadi |
| Nomor Transaksi | Kode unik transaksi |
| Kasir | Siapa yang melayani |
| Jumlah Item | Berapa item dalam transaksi |
| Total | Nilai transaksi |
| Metode Bayar | Cara pelanggan membayar |
Studi kasus: Seorang pelanggan mengeluh tidak pernah menerima struk. Admin mencari transaksinya di rincian penjualan berdasarkan waktu dan kasir, lalu menemukan transaksi tersebut. Ia memeriksa metode bayarnya, dan masalahnya jelas terbaca dari catatan.
Contoh lain yang bisa dibuat:
- Telusuri transaksi tertentu, bila ada keberatan pelanggan.
- Periksa transaksi besar, melihat pola pembelian pelanggan borongan.
- Cocokkan dengan kas, memastikan semua transaksi tercatat.
Laporan laba rugi
Kalau HPP sudah diisi, laporan laba rugi menunjukkan keuntungan sebenarnya, bukan hanya omzet.
Baris di laporan laba rugi
| Baris | Artinya |
|---|---|
| Pendapatan | Total penjualan pada periode |
| HPP | Modal bahan untuk menu terjual |
| Laba Kotor | Pendapatan dikurangi HPP |
| Pengeluaran | Biaya operasional, mis. listrik dan gaji |
| Laba Bersih | Laba kotor dikurangi pengeluaran |
| Margin | Persentase laba terhadap pendapatan |
Contoh perhitungan sederhana
| Baris | Nilai |
|---|---|
| Pendapatan | Rp50.000.000 |
| HPP | Rp25.000.000 |
| Laba Kotor | Rp25.000.000 |
| Pengeluaran | Rp12.000.000 |
| Laba Bersih | Rp13.000.000 |
Studi kasus: Bu Rina awalnya hanya melihat omzet yang besar dan merasa usahanya untung banyak. Setelah mengisi HPP dan membaca laporan laba rugi, ia sadar laba bersihnya lebih kecil dari perkiraan karena pengeluaran operasional lumayan besar. Ia pun mulai menekan biaya yang tidak perlu.
Contoh lain yang bisa dibuat:
- Hitung laba bersih, bukan hanya omzet.
- Evaluasi beban operasional, agar tidak menggerus margin.
- Tentukan target laba, memakai laba bersih sebagai acuan.
Membandingkan periode
Perbandingan membantu Anda melihat apakah usaha membaik atau justru melemah.
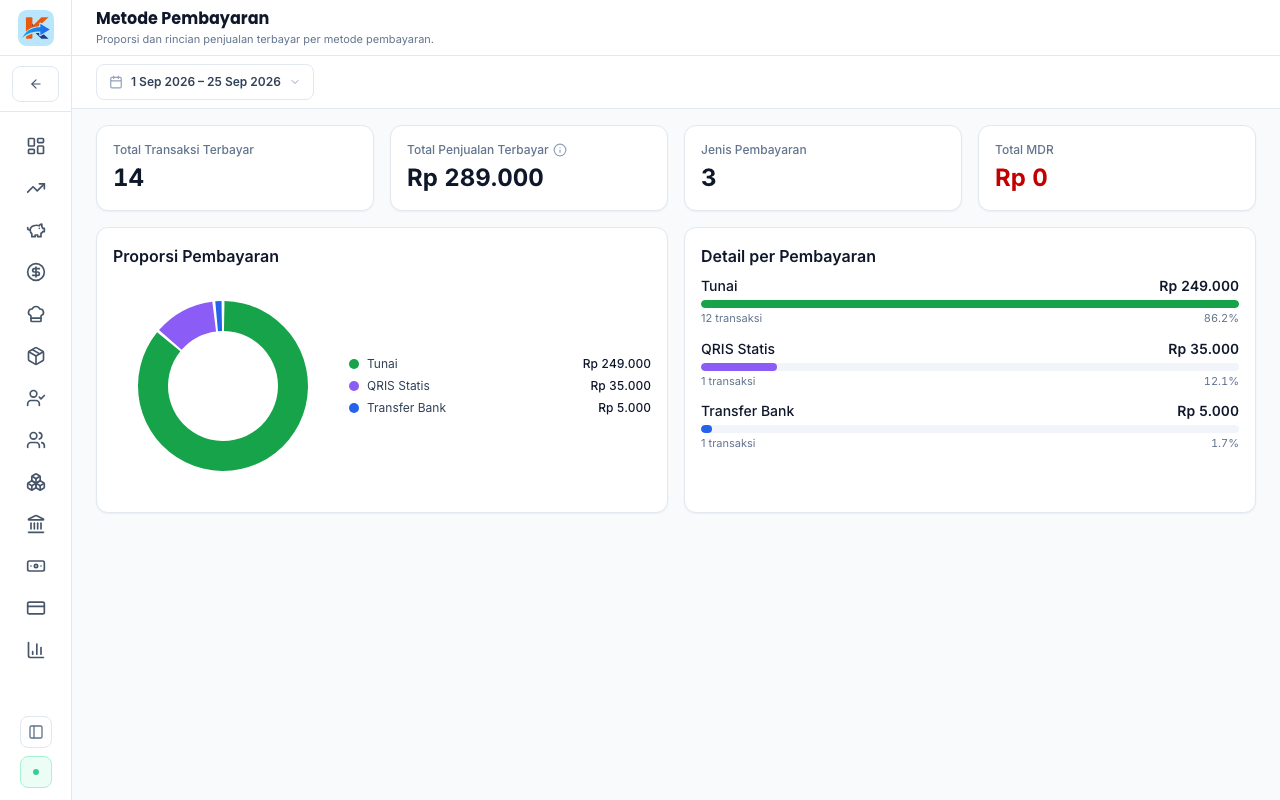
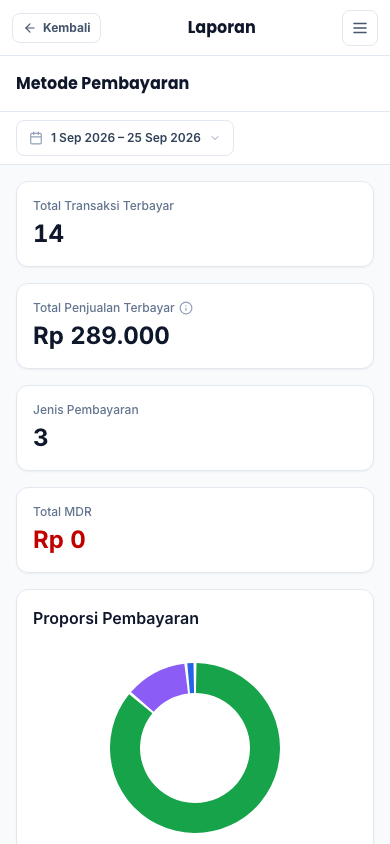
Cara membandingkan
| Langkah | Aksi |
|---|---|
| 1 | Pilih periode utama, mis. bulan ini |
| 2 | Pilih periode pembanding, mis. bulan lalu |
| 3 | Bandingkan pendapatan dan transaksi |
| 4 | Bandingkan laba, bukan hanya omzet |
| 5 | Cari penyebab perubahan |
Contoh tabel perbandingan
| Angka | Bulan Lalu | Bulan Ini | Perubahan |
|---|---|---|---|
| Penjualan | Rp45.000.000 | Rp50.000.000 | Naik 11 persen |
| Transaksi | 1.500 | 1.600 | Naik 7 persen |
| Rata-rata Belanja | Rp30.000 | Rp31.250 | Naik 4 persen |
| Laba Bersih | Rp11.000.000 | Rp13.000.000 | Naik 18 persen |
Studi kasus: Dari perbandingan itu, Pak Slamet melihat kenaikan laba bersih lebih besar dari kenaikan penjualan. Ini tanda ia berhasil menekan biaya. Ia pun mempertahankan cara kerja yang sama untuk bulan berikutnya.
Contoh lain yang bisa dibuat:
- Bandingkan minggu ini dan minggu lalu, untuk evaluasi cepat.
- Bandingkan periode promo dan biasa, melihat dampak kampanye.
- Bandingkan tahun ini dan tahun lalu, melihat pertumbuhan jangka panjang.
Memakai ringkasan untuk target
Angka ringkasan bisa dipakai sebagai dasar menetapkan target yang realistis.
Cara menetapkan target
| Dasar | Cara menetapkan |
|---|---|
| Rata-rata periode lalu | Target naik sedikit, mis. 5 sampai 10 persen |
| Hari tersibuk | Jadikan tolok ukur hari ramai |
| Periode promo | Target lebih tinggi sesuai ekspektasi |
| Kapasitas meja | Target dibatasi jumlah kursi dan jam buka |
Studi kasus: Berdasarkan rata-rata penjualan bulanan, Bu Rina menetapkan target kenaikan lima persen untuk bulan depan. Karena targetnya realistis, staff tidak merasa tertekan, tapi tetap punya arah untuk memperbaiki layanan.
Contoh lain yang bisa dibuat:
- Target harian sederhana, memantau saat jam sibuk.
- Target per kasir, mendorong pelayanan lebih baik.
- Target menu tertentu, untuk menu baru yang ingin diperkenalkan.
Tips & Peringatan
Tips: baca ringkasan penjualan setiap hari bersama laporan kasir. Kombinasi keduanya memberi gambaran lengkap.
Tips: selalu bandingkan laba, bukan hanya penjualan. Omzet besar belum tentu untung besar.
Tips: pakai grafik untuk merencanakan jadwal staff dan stok bahan.
Catatan: laporan laba membutuhkan HPP yang sudah diisi. Tanpa itu, laba tidak bisa dihitung.
Peringatan: jangan mengambil keputusan dari satu hari ramai. Pola beberapa hari lebih bisa dipercaya.
Peringatan: pastikan pengeluaran dicatat rapi agar laba bersih tidak keliru.
Ringkasan Alur
| Ingin melakukan | Langkah |
|---|---|
| Melihat omzet | Buka Ringkasan Penjualan → lihat total penjualan |
| Melihat laba | Buka laporan laba rugi → lihat laba bersih |
| Melihat pola harian | Baca grafik penjualan |
| Menelusuri transaksi | Buka rincian penjualan → cari berdasarkan waktu |
| Membandingkan periode | Pilih dua periode → bandingkan angka |
| Menetapkan target | Pakai rata-rata periode lalu sebagai dasar |
Produk terlaris
Bagian pertama menampilkan menu yang paling banyak terjual.
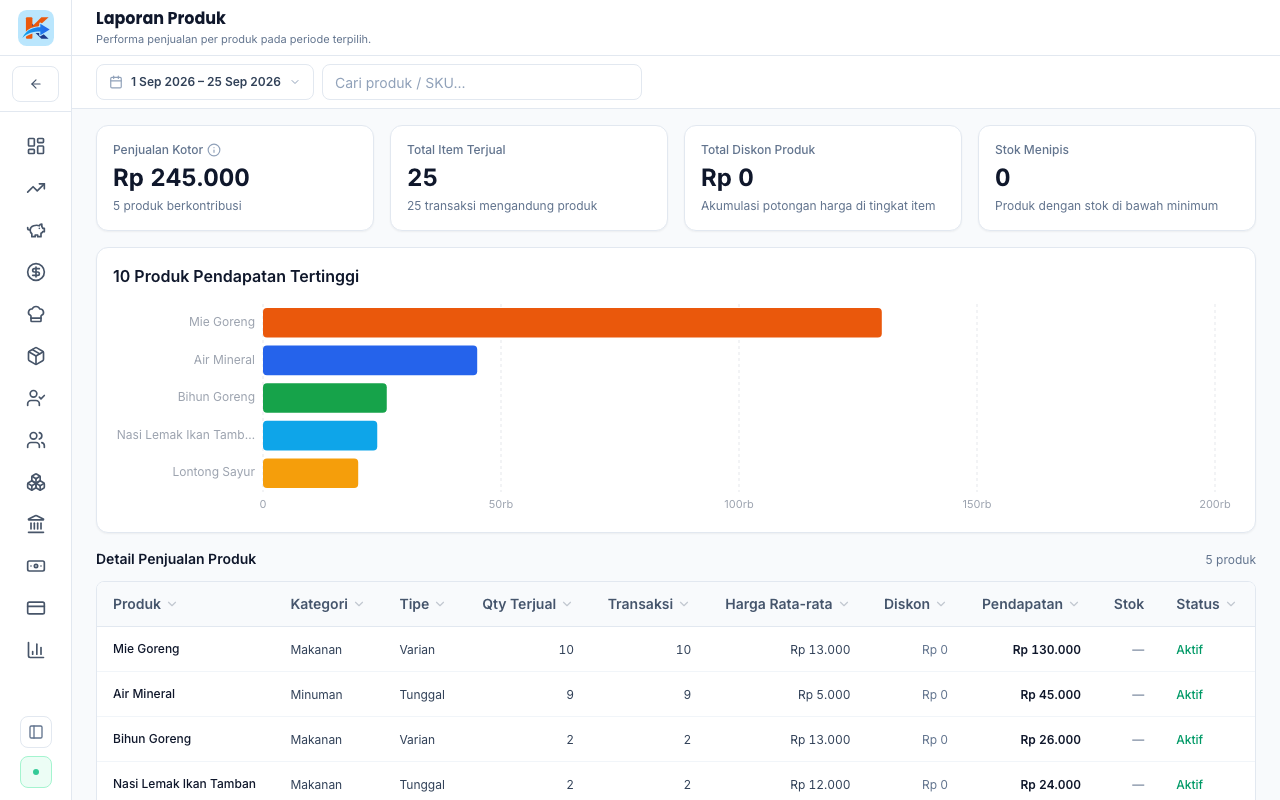
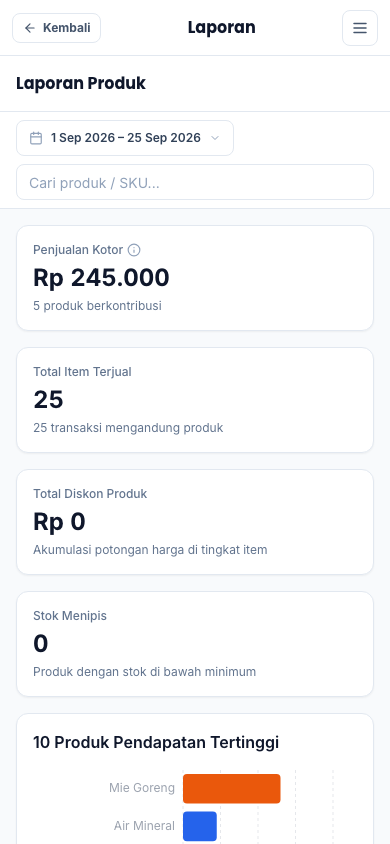
Kolom di daftar produk terlaris
| Kolom | Artinya |
|---|---|
| Produk | Nama menu |
| Jumlah Terjual | Banyaknya porsi atau unit terjual |
| Penjualan | Nilai rupiah dari menu itu |
| Kontribusi | Persentase terhadap total penjualan |
| HPP | Modal bahan bila sudah diisi |
| Margin | Laba per menu |
Cara membaca daftar ini
| Pola | Artinya |
|---|---|
| Sedikit menu menyumbang banyak penjualan | Menu andalan jelas, fokuskan promosi |
| Penjualan merata | Pelanggan beragam, katalog seimbang |
| Menu laku tapi margin tipis | Perlu ditinjau harga atau resepnya |
| Menu jarang laku | Kandidat untuk diganti |
Studi kasus: Bu Rina melihat lima menu teratas menyumbang enam puluh persen penjualan. Ia memastikan bahan untuk kelima menu itu selalu tersedia, karena kalau salah satunya habis, penjualan bisa turun cukup banyak.
Contoh lain yang bisa dibuat:
- Cari menu bintang, untuk dipromosikan di katalog online.
- Temukan menu lemah, untuk diganti atau diperbaiki.
- Atur prioritas stok, menyiapkan bahan menu andalan lebih banyak.
Performa kategori
Kategori menunjukkan pengelompokan mana yang paling banyak menghasilkan.
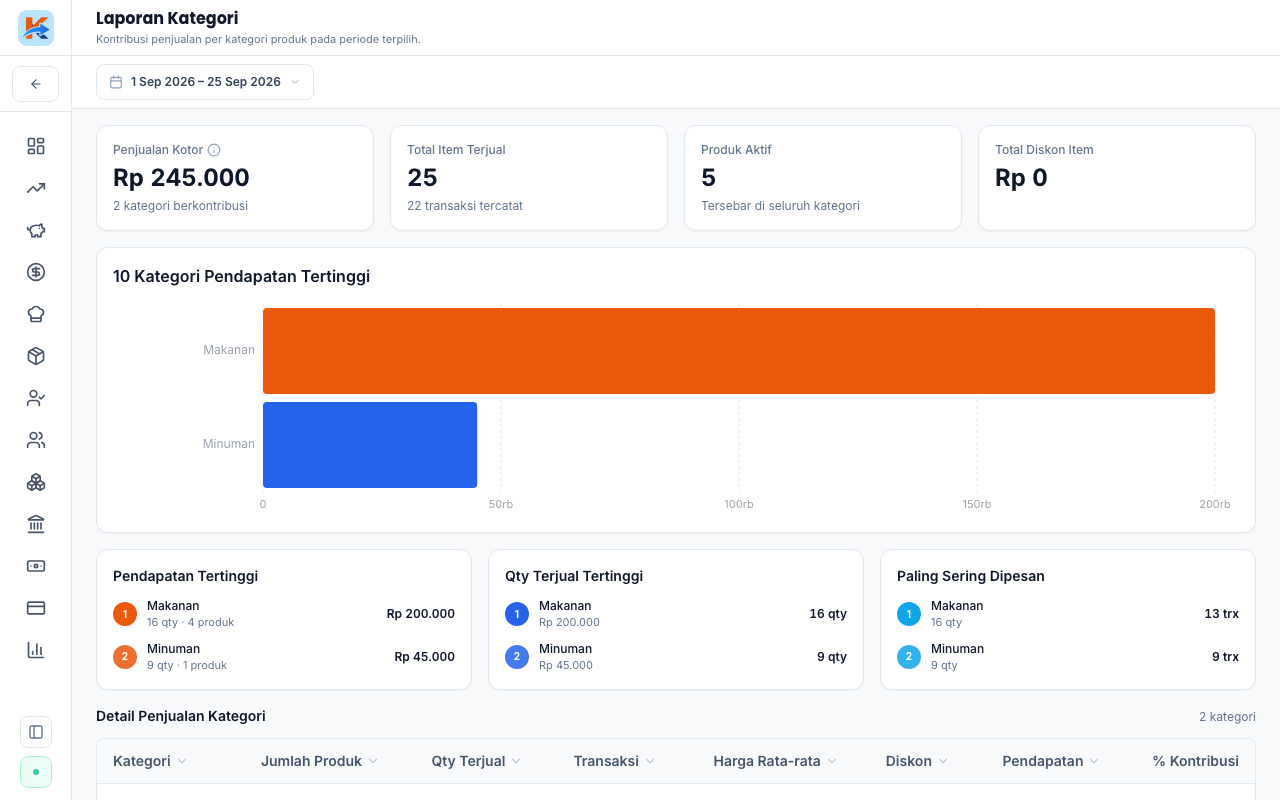
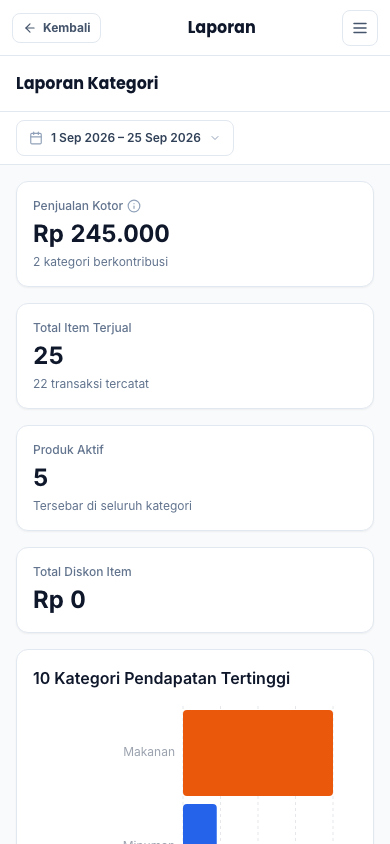
Kolom di performa kategori
| Kolom | Artinya |
|---|---|
| Kategori | Nama pengelompokan menu |
| Jumlah Terjual | Total item dalam kategori itu |
| Penjualan | Nilai rupiah kategori |
| Kontribusi | Persentase terhadap total |
| Rata-rata Harga | Rata-rata harga menu di kategori itu |
Manfaat membaca performa kategori
| Temuan | Tindakan |
|---|---|
| Kategori minuman menyumbang besar | Perbanyak pilihan minuman |
| Kategori makanan penutup sepi | Tinjau atau kurangi pilihannya |
| Rata-rata harga rendah | Coba tambah menu bernilai lebih tinggi |
| Kategori baru laku | Perluas pilihan di kategori itu |
Studi kasus: Gerai Seblak punya kategori Makanan, Minuman, dan Camilan. Dari laporan, kategori Minuman ternyata menyumbang penjualan besar meski jumlah menunya sedikit. Bu Rina pun menambah dua pilihan minuman baru, dan penjualannya naik lagi bulan berikutnya.
Contoh lain yang bisa dibuat:
- Kembangkan kategori laku, memaksimalkan potensi.
- Pangkas kategori sepi, menghemat ruang katalog.
- Seimbangkan menu, mengarahkan pelanggan ke kategori lain.
Performa varian
Untuk produk varian, laporan menunjukkan opsi mana yang paling sering dipilih.
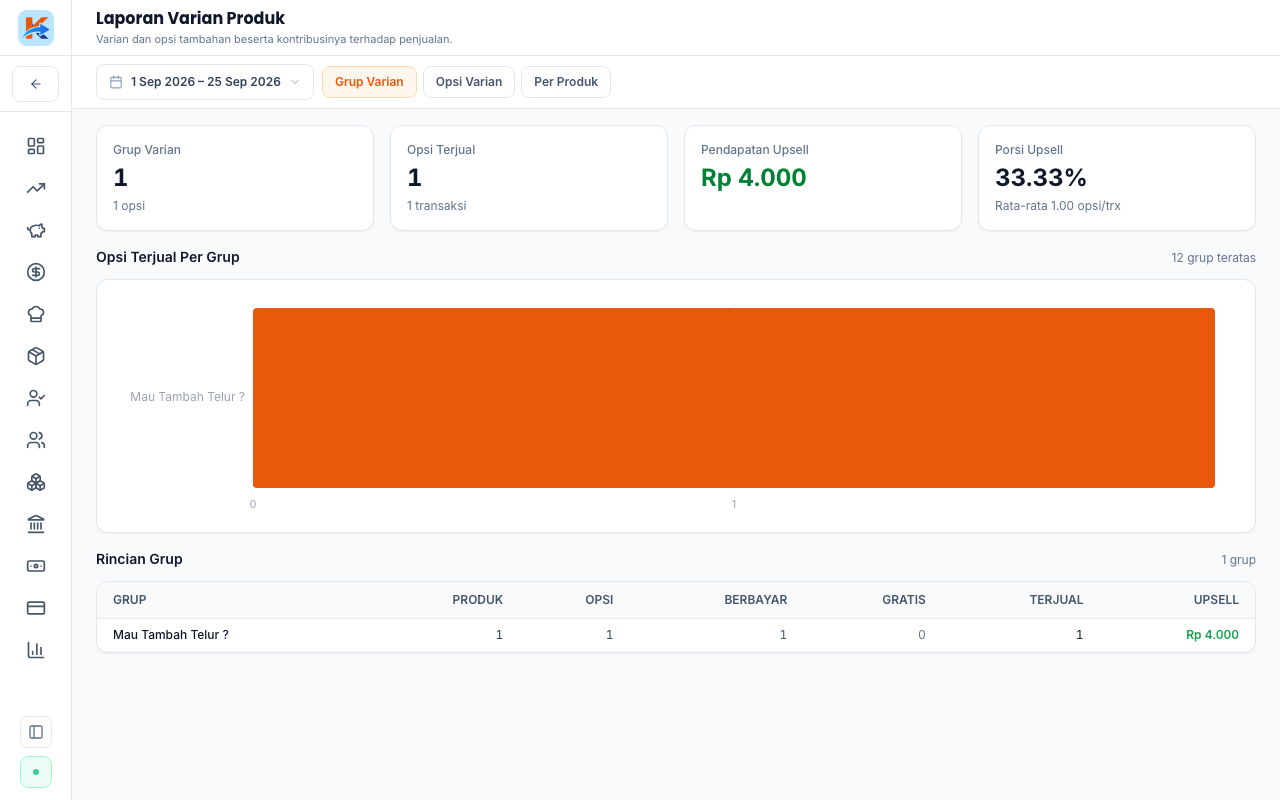
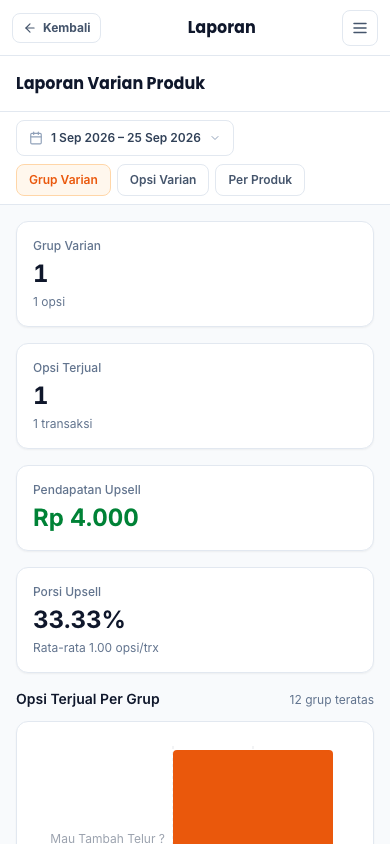
Kolom di performa varian
| Kolom | Artinya |
|---|---|
| Produk | Menu varian yang dijual |
| Grup Varian | Nama kelompok pilihan, mis. Level Pedas |
| Opsi | Pilihan spesifik, mis. Level 3 |
| Jumlah Dipilih | Berapa kali opsi itu dipilih |
| Kontribusi | Persentase terhadap pilihan di grup itu |
Manfaat membaca performa varian
| Temuan | Tindakan |
|---|---|
| Satu opsi mendominasi | Pastikan stok untuk opsi itu cukup |
| Opsi jarang dipilih | Pertimbangkan menghapusnya |
| Opsi mahal sering dipilih | Pelanggan siap membayar lebih |
| Opsi baru populer | Tambahkan opsi serupa |
Studi kasus: Menu mie Pak Slamet punya lima level pedas. Dari laporan terlihat level tiga paling banyak dipilih, sementara level lima hampir tidak pernah dipilih. Ia tetap mempertahankan level lima untuk pelanggan tertentu, tetapi menambah stok cabai khusus untuk level tiga.
Contoh lain yang bisa dibuat:
- Fokus opsi populer, memastikan ketersediaannya.
- Hapus opsi mati, agar kasir tidak bingung memilih.
- Uji opsi baru, melihat apakah diminati pelanggan.
Performa paket combo
Bila Anda menjual paket, laporan menunjukkan apakah paket itu menguntungkan.
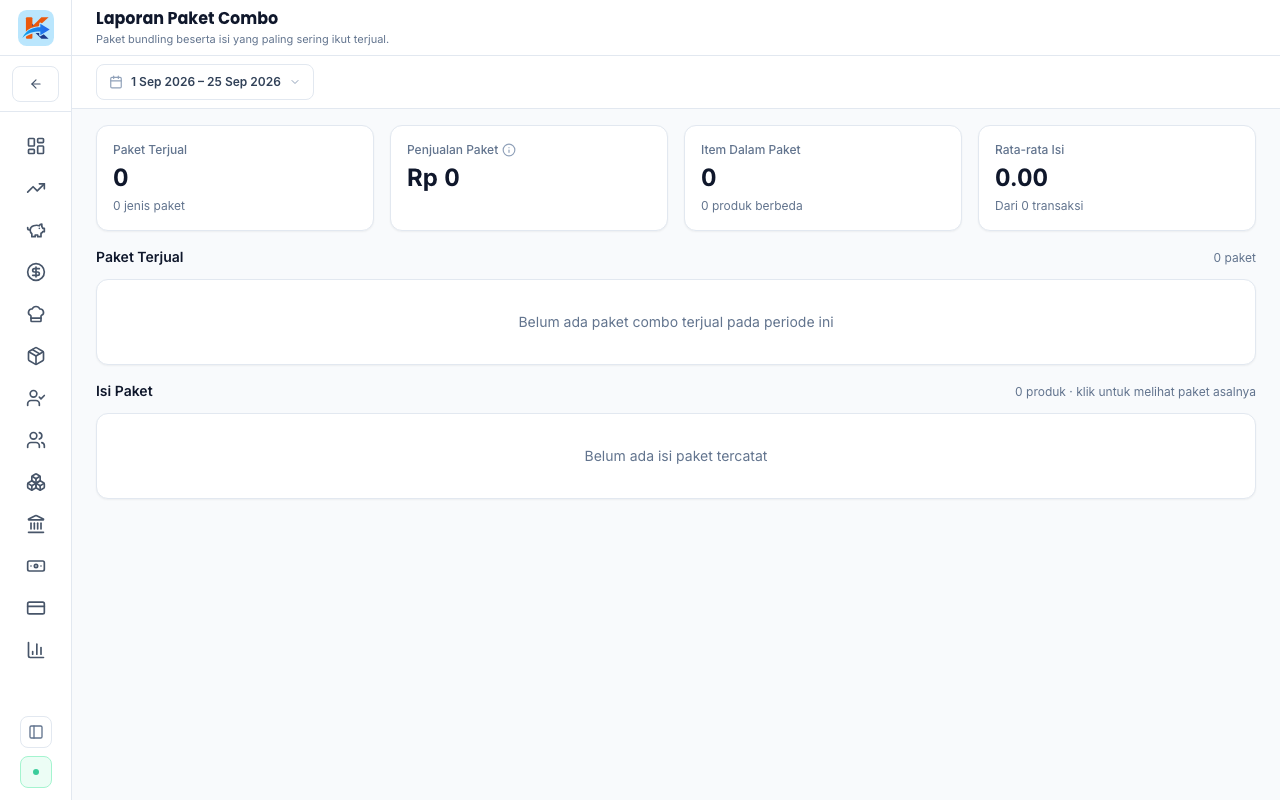
Kolom di performa paket
| Kolom | Artinya |
|---|---|
| Nama Paket | Judul paket combo |
| Jumlah Terjual | Berapa paket terjual |
| Penjualan | Nilai rupiah paket |
| HPP Paket | Modal gabungan isi paket |
| Margin | Laba dari paket |
| Isi Paket | Menu apa saja di dalamnya |
Cara menilai paket
| Pola | Artinya |
|---|---|
| Paket laku, margin sehat | Pertahankan atau perbanyak |
| Paket laku, margin tipis | Tinjau harga paket |
| Paket sepi | Kurang menarik, ubah isinya |
| Paket menaikkan belanja | Berhasil mendorong pembelian lebih besar |
Studi kasus: Paket Hemat Rina terjual seratus dua puluh kali dalam sebulan dengan margin sekitar empat puluh lima persen. Karena paket ini juga menaikkan rata-rata belanja, ia membuat paket serupa untuk menu minuman.
Contoh lain yang bisa dibuat:
- Paket sarapan, untuk jam pagi.
- Paket berdua, untuk pasangan.
- Paket keluarga, untuk pembelian besar.
Menggabungkan produk dengan kategori
Membaca laporan produk dan kategori bersamaan memberi gambaran lebih lengkap.
Cara menggabungkan
| Langkah | Aksi |
|---|---|
| 1 | Lihat produk terlaris secara keseluruhan |
| 2 | Periksa kategori asal produk itu |
| 3 | Bandingkan dengan kategori lain |
| 4 | Cari menu berkinerja tinggi di kategori sepi |
| 5 | Putuskan langkah berikutnya |
Studi kasus: Pak Slamet menemukan satu menu camilan yang penjualannya cukup baik, padahal kategori camilannya sepi. Ia memindahkan menu itu ke kategori yang lebih terlihat, dan penjualannya naik lagi karena lebih mudah ditemukan pelanggan.
Contoh lain yang bisa dibuat:
- Pindahkan menu, agar lebih mudah ditemukan.
- Gabungkan kategori kecil, agar daftar lebih ringkas.
- Pisahkan menu khusus, agar tidak tenggelam di kategori besar.
Tips & Peringatan
Tips: fokuskan perhatian pada sepuluh menu teratas. Di situlah sebagian besar penjualan Anda berasal.
Tips: jangan hanya melihat jumlah terjual. Periksa juga marginnya.
Tips: periksa performa varian secara berkala. Opsi yang tidak pernah dipilih bisa membingungkan kasir.
Catatan: laporan produk lebih berguna bila HPP setiap menu sudah diisi.
Peringatan: jangan menghapus menu sepi tanpa memeriksa marginnya. Menu yang jarang laku tapi bermargin besar tetap layak dipertahankan.
Peringatan: perubahan kategori memengaruhi tampilan kasir. Beri tahu staff bila menata ulang kategori.
Ringkasan Alur
| Ingin melakukan | Langkah |
|---|---|
| Melihat menu terlaris | Buka Laporan Produk → bagian produk terlaris |
| Melihat kategori terkuat | Buka bagian performa kategori |
| Melihat opsi favorit | Buka bagian performa varian |
| Menilai paket | Buka bagian performa paket |
| Menemukan menu lemah | Urutkan berdasarkan penjualan terkecil |
| Memutuskan tindakan | Bandingkan penjualan dengan margin |
Dokumentasi Terkait
- Produk, Kategori, Varian & Combo, mengatur menu dan kategori
- Diskon & Kupon, mempromosikan menu terlaris
Performa kasir
Bagian ini membandingkan hasil kerja tiap kasir pada periode terpilih.
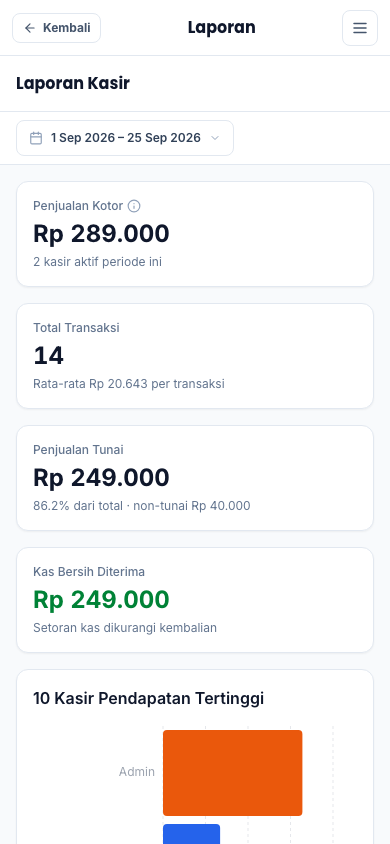
Kolom di performa kasir
| Kolom | Artinya |
|---|---|
| Nama Kasir | Karyawan yang melayani |
| Jumlah Transaksi | Berapa transaksi dilayani |
| Total Penjualan | Nilai penjualan yang dilayani |
| Rata-rata Belanja | Rata-rata nilai tiap transaksi |
| Jumlah Item | Total item yang dijual |
| Diskon Diberikan | Total potongan yang dikeluarkan |
Cara membaca performa kasir
| Pola | Artinya |
|---|---|
| Transaksi banyak, rata-rata normal | Kasir cepat melayani |
| Transaksi banyak, rata-rata tinggi | Kasir baik menawarkan tambahan |
| Transaksi sedikit | Mungkin shiftnya lebih pendek |
| Diskon besar | Perlu diperiksa apakah sesuai aturan |
Studi kasus: Bu Rina membandingkan performa Sari dan Dedi. Sari melayani lebih banyak transaksi dengan rata-rata belanja lebih tinggi. Setelah ditanya, ternyata Sari terbiasa menawarkan minuman dan camilan tambahan. Bu Rina menjadikan kebiasaan itu contoh untuk kasir lain.
Contoh lain yang bisa dibuat:
- Kenali kasir berkinerja baik, untuk diberi penghargaan.
- Temukan kasir yang perlu dilatih, dari rata-rata belanja rendah.
- Periksa diskon besar, memastikan tidak salah penerapan.
Rekap per shift
Setiap shift mencatat uang awal, penjualan, dan uang akhir. Rekap ini yang dipakai mencocokkan kas.
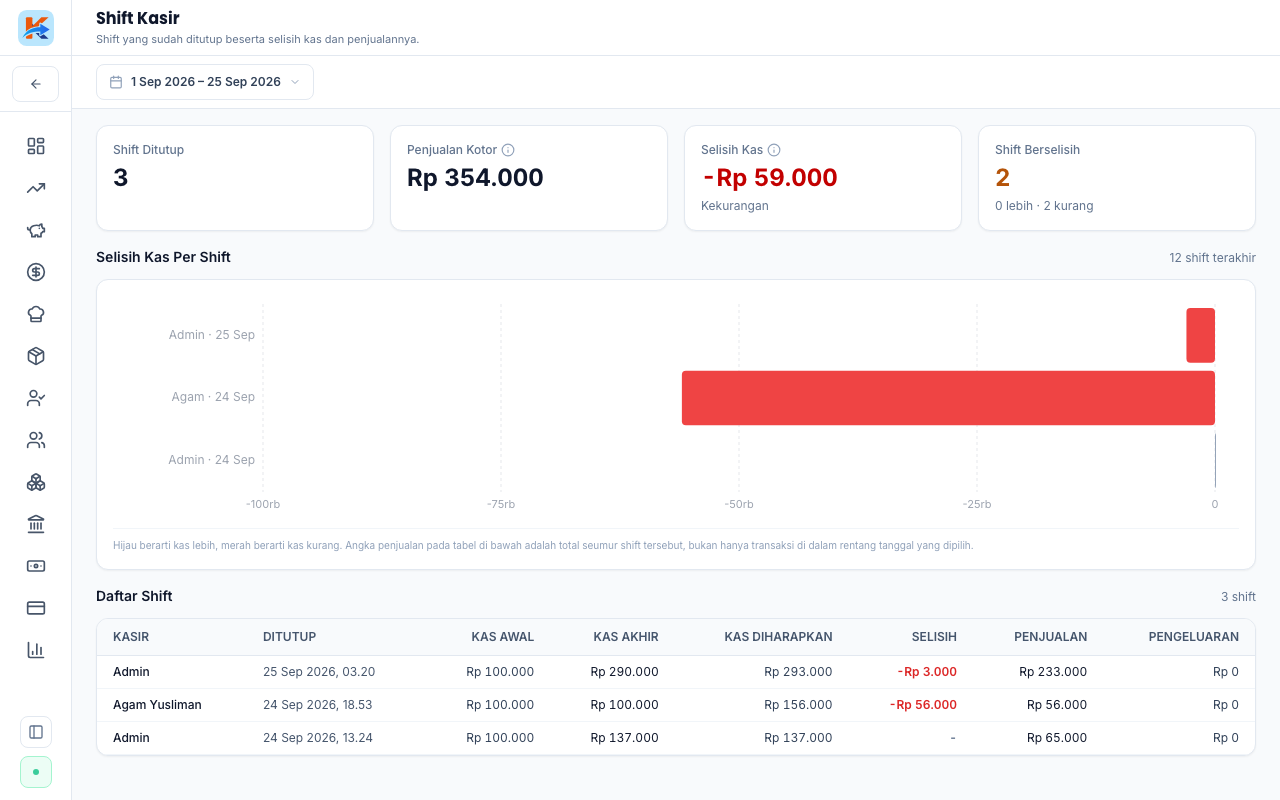
Kolom di rekap shift
| Kolom | Artinya |
|---|---|
| Kasir | Siapa yang membuka shift |
| Waktu Buka | Kapan shift dimulai |
| Waktu Tutup | Kapan shift diakhiri |
| Uang Awal | Modal kas di awal shift |
| Total Penjualan | Penjualan selama shift |
| Uang Akhir | Uang yang tercatat di akhir shift |
| Selisih | Perbedaan antara catatan dan kenyataan |
Hubungan antar angka
| Angka | Rumus sederhana |
|---|---|
| Uang Akhir Seharusnya | Uang awal ditambah penjualan tunai, dikurangi pengeluaran |
| Selisih Kas | Uang akhir seharusnya dikurangi uang fisik |
| Total Shift | Total penjualan selama shift itu |
Studi kasus: Shift pagi Dedi tercatat rapi. Uang awal dua ratus ribu, penjualan tunai tiga juta, pengeluaran seratus ribu, dan uang akhir sesuai hitungan. Karena semua tercatat, pencocokan kas hanya butuh beberapa menit saat tutup toko.
Contoh lain yang bisa dibuat:
- Perbandingan antar shift, melihat shift mana yang lebih ramai.
- Periksa shift panjang, memastikan tidak ada jam yang terlewat.
- Catat uang awal, untuk memisahkan modal dari hasil penjualan.
Selisih kas
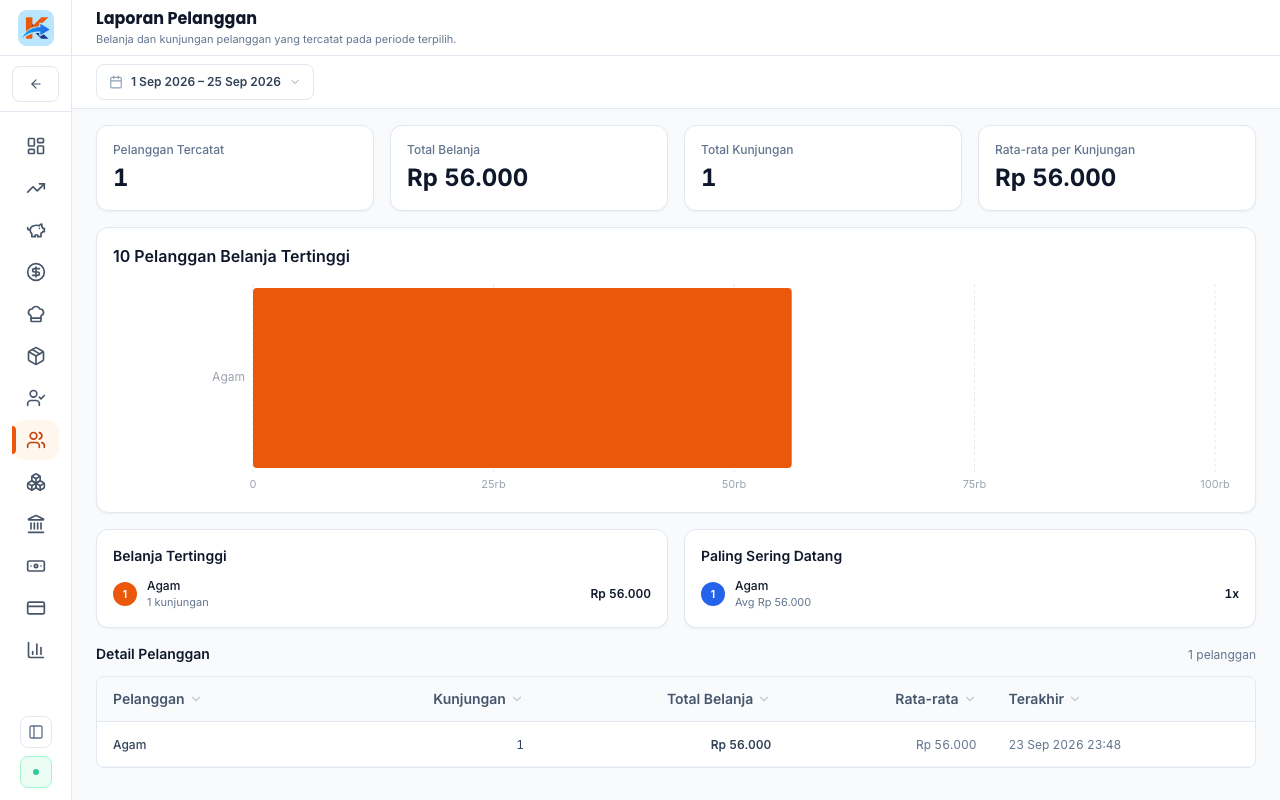
Selisih kas adalah perbedaan antara uang yang seharusnya ada dan uang yang benar-benar ada. Selisih kecil biasanya wajar, tapi selisih besar perlu ditelusuri.
Penyebab selisih kas
| Penyebab | Contoh |
|---|---|
| Salah kembalian | Kasir memberi kembalian lebih atau kurang |
| Belum dicatat | Transaksi tunai tidak dimasukkan |
| Pengeluaran tercatat keliru | Nominal pengeluaran salah input |
| Uang pinjam sementara | Uang diambil untuk belanja tanpa catatan |
| Kesalahan hitung | Salah menjumlah saat tutup shift |
Contoh pembacaan selisih
| Shift | Seharusnya | Fisik | Selisih |
|---|---|---|---|
| Pagi | Rp3.100.000 | Rp3.100.000 | Nol |
| Siang | Rp2.800.000 | Rp2.750.000 | Kurang Rp50.000 |
| Malam | Rp3.500.000 | Rp3.520.000 | Lebih Rp20.000 |
Studi kasus: Shift siang menunjukkan selisih kurang lima puluh ribu. Setelah ditelusuri, ternyata ada pengeluaran untuk membeli gas yang tidak dicatat. Bu Rina memperbaiki catatannya, dan sejak itu mewajibkan setiap pengeluaran kecil dicatat di aplikasi.
Contoh lain yang bisa dibuat:
- Selisih lebih, biasanya dari kembalian yang kurang diberikan.
- Selisih kurang, sering karena pengeluaran tidak tercatat.
- Selisih besar, perlu diperiksa langsung dengan kasir.
Shift bermasalah
Shift yang belum ditutup atau selisihnya besar perlu perhatian khusus.
Tanda shift bermasalah
| Tanda | Artinya |
|---|---|
| Shift belum ditutup | Kasir lupa menutup atau meninggalkan aplikasi terbuka |
| Selisih besar | Ada kemungkinan kesalahan pencatatan serius |
| Durasi sangat panjang | Shift tidak ditutup berhari-hari |
| Banyak diskon | Potongan di luar kebiasaan |
Langkah menangani shift bermasalah
| Langkah | Aksi |
|---|---|
| 1 | Buka rekap shift yang bermasalah |
| 2 | Periksa transaksi pada shift itu |
| 3 | Cocokkan dengan uang fisik |
| 4 | Tanyakan ke kasir bila perlu |
| 5 | Catat penyebab dan perbaiki |
Studi kasus: Suatu pagi, Pak Slamet menemukan shift malam belum ditutup. Ia memeriksa laporan, menutup shift itu, lalu mengingatkan kasir malam agar selalu menutup shift sebelum pulang. Sejak itu, kasus serupa tidak terulang.
Contoh lain yang bisa dibuat:
- Shift terlewat tutup, ditutup admin keesokan pagi.
- Selisih mencurigakan, diperiksa bersama kasir.
- Shift baru dibuat, setelah shift lama selesai dengan benar.
Memakai laporan untuk pembinaan
Laporan kasir bukan untuk mencari kesalahan, tapi untuk memperbaiki cara kerja.
Cara memakai laporan untuk pembinaan
| Temuan | Tindakan pembinaan |
|---|---|
| Rata-rata belanja rendah | Latih cara menawarkan tambahan |
| Diskon sering keliru | Latih aturan promo |
| Selisih kas berulang | Latih cara mencatat pengeluaran |
| Shift sering lupa ditutup | Buat pengingat sebelum pulang |
Studi kasus: Seorang kasir baru sering salah menerapkan kupon. Bu Rina menunjukkan laporan diskonnya, lalu melatihnya cara memasukkan kode kupon. Setelah pelatihan, kesalahannya hilang dan selisih kasnya kembali nol.
Contoh lain yang bisa dibuat:
- Penghargaan kasir terbaik, berdasarkan performa.
- Pelatihan kelompok, bila ada pola kesalahan sama.
- Pembagian shift lebih baik, menyesuaikan jam sibuk.
Tips & Peringatan
Tips: periksa selisih kas setiap hari, jangan menunggu akhir bulan. Selisih kecil lebih mudah ditelusuri.
Tips: wajibkan kasir mencatat setiap pengeluaran kecil, bahkan untuk jumlah sepele.
Tips: bandingkan performa saat jam sibuk dan jam sepi, agar penilaian lebih adil.
Catatan: shift yang belum ditutup membuat laporan harian belum lengkap. Pastikan semua shift ditutup.
Peringatan: jangan menuduh kasir bersalah sebelum mencocokkan semua catatan. Selisih sering berasal dari pengeluaran yang lupa dicatat.
Peringatan: satu akun untuk satu kasir. Akun bersama membuat laporan performa dan selisih kas tidak bisa dipercaya.
Ringkasan Alur
| Ingin melakukan | Langkah |
|---|---|
| Melihat performa kasir | Buka laporan Kasir → lihat kolom transaksi dan penjualan |
| Melihat rekap shift | Buka bagian Rekap Shift |
| Memeriksa selisih kas | Bandingkan uang seharusnya dengan fisik |
| Menemukan shift bermasalah | Buka bagian shift bermasalah |
| Menelusuri penyebab selisih | Periksa transaksi pada shift itu |
| Membina kasir | Pakai temuan laporan untuk pelatihan |
Dokumentasi Terkait
- Staff & Hak Akses, membuat akun kasir
Rekap pajak
Bagian ini menunjukkan berapa pajak yang dipungut selama periode terpilih.
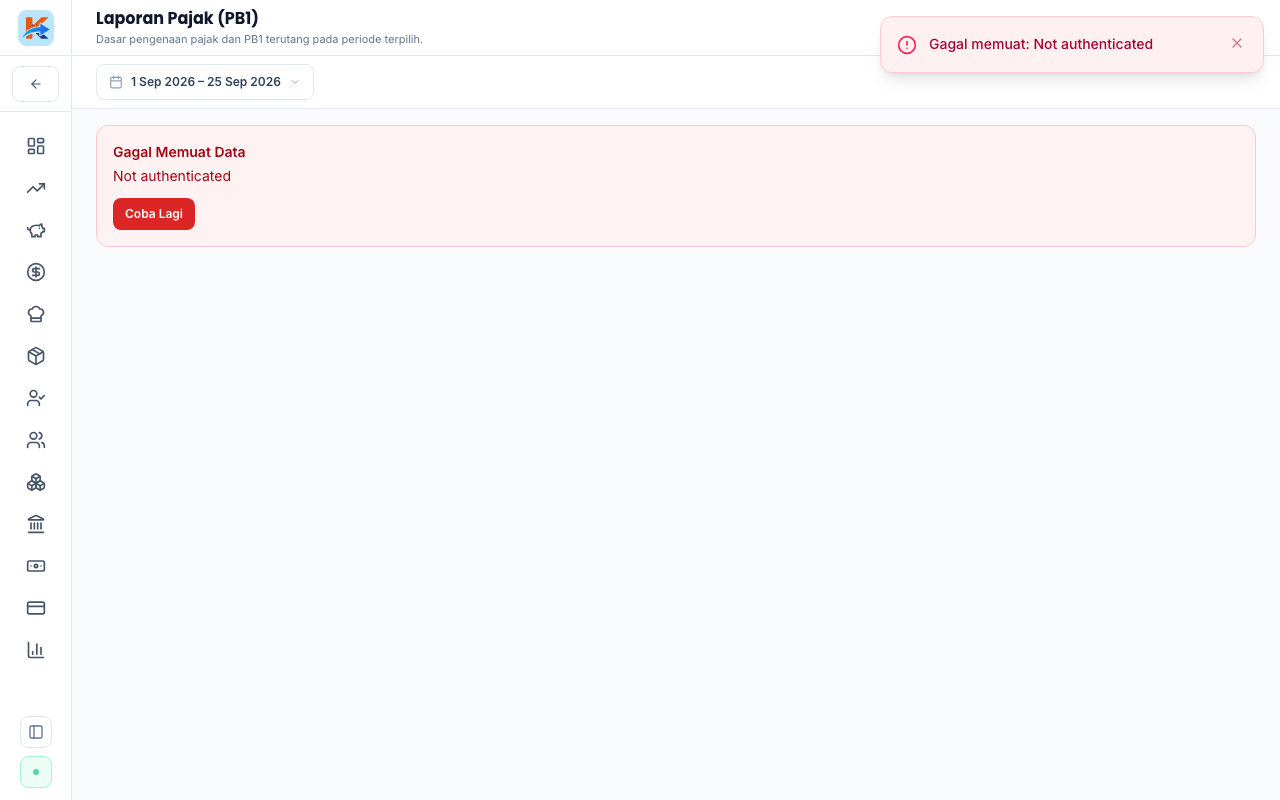
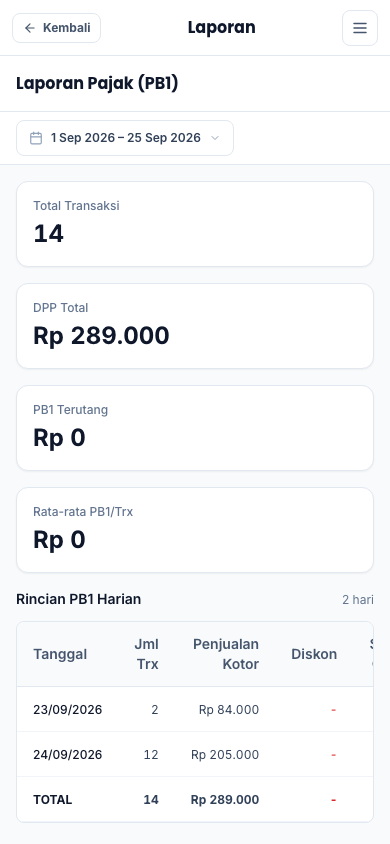
Kolom di rekap pajak
| Kolom | Artinya |
|---|---|
| Periode | Rentang waktu laporan |
| Penjualan Kena Pajak | Nilai transaksi yang dikenakan pajak |
| Tarif | Persentase pajak yang berlaku |
| Total Pajak | Jumlah pajak yang dipungut |
| Jumlah Transaksi | Banyaknya transaksi kena pajak |
Manfaat rekap pajak
| Kebutuhan | Cara memakainya |
|---|---|
| Lapor pajak | Pakai total pajak periode berjalan |
| Cek tarif | Pastikan tarif sesuai ketentuan |
| Telusuri anomali | Bandingkan pajak dengan penjualan |
| Siapkan pembayaran | Hitung berapa yang harus disetor |
Studi kasus: Setiap akhir bulan, Bu Rina membuka rekap pajak Gerai Seblak. Ia mencatat total pajak yang dipungut, lalu menyiapkan dana untuk disetor. Karena angkanya sudah rekap rapi, ia tidak perlu menghitung ulang dari tumpukan struk.
Contoh lain yang bisa dibuat:
- Laporan pajak bulanan, untuk pelaporan rutin.
- Perbandingan tarif, memastikan tarif sudah sesuai.
- Audit pajak, bila ada pemeriksaan dari pihak berwenang.
Potongan diskon
Bagian ini menunjukkan berapa banyak diskon yang keluar dan untuk promo apa.
Kolom di rekap potongan
| Kolom | Artinya |
|---|---|
| Nama Promo | Judul potongan yang dipakai |
| Jenis | Promo atau kupon |
| Jumlah Pemakaian | Berapa kali potongan digunakan |
| Total Potongan | Total rupiah yang dipotong |
| Rata-rata Potongan | Rata-rata potongan tiap pemakaian |
Cara menilai potongan
| Pola | Artinya |
|---|---|
| Potongan naik, penjualan naik | Promo efektif |
| Potongan naik, penjualan tetap | Promo kurang efektif |
| Satu promo mendominasi | Fokus promo jelas |
| Potongan kecil tersebar | Banyak promo kecil, mungkin perlu dirapikan |
Studi kasus: Pak Slamet membandingkan dua promonya. Promo potongan kategori minuman menambah penjualan, sementara promo potongan menu penutup hampir tidak berpengaruh. Ia menghentikan promo yang tidak efektif dan memindahkan anggarannya ke promo minuman.
Contoh lain yang bisa dibuat:
- Evaluasi kupon, melihat apakah kode banyak dipakai.
- Hentikan promo rugi, yang potongannya tidak sepadan.
- Ulangi promo sukses, pada periode berikutnya.
Pengeluaran kas
Pengeluaran kas adalah biaya di luar bahan yang dibayar dari kasir.
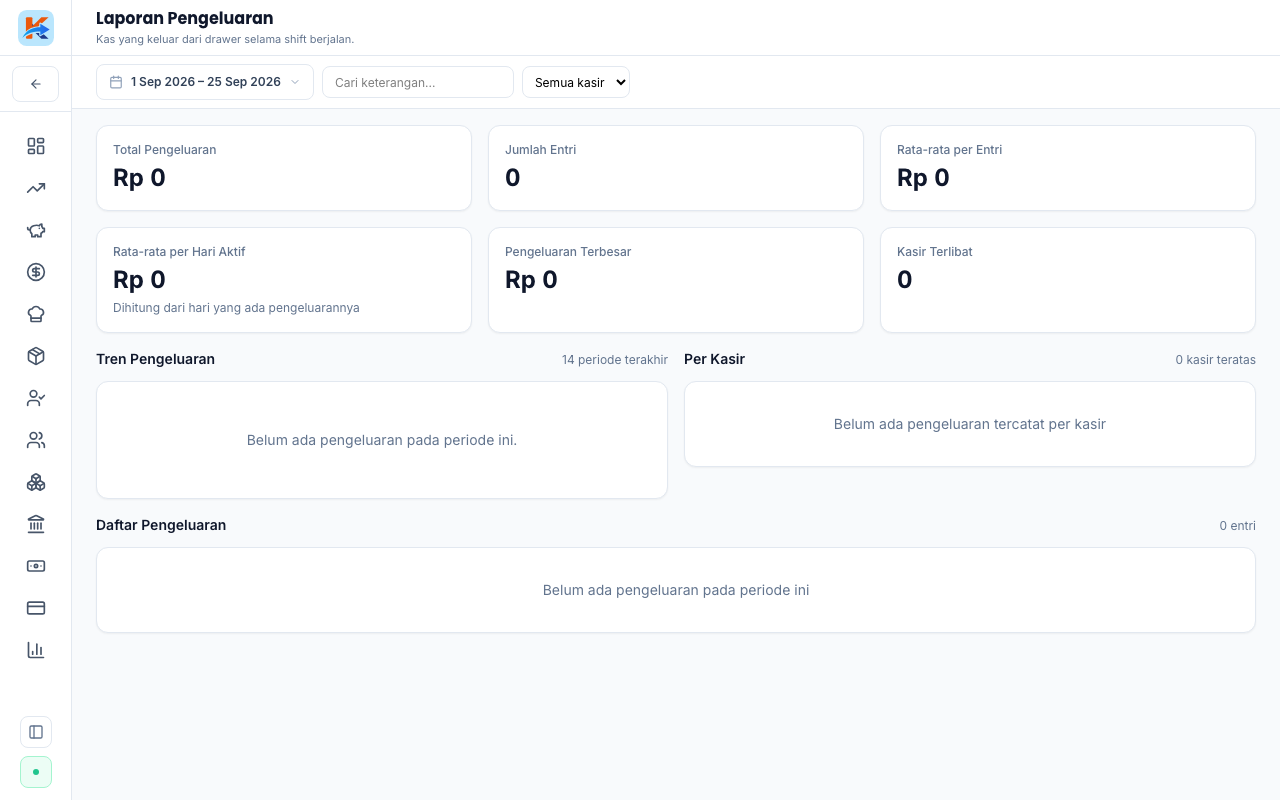
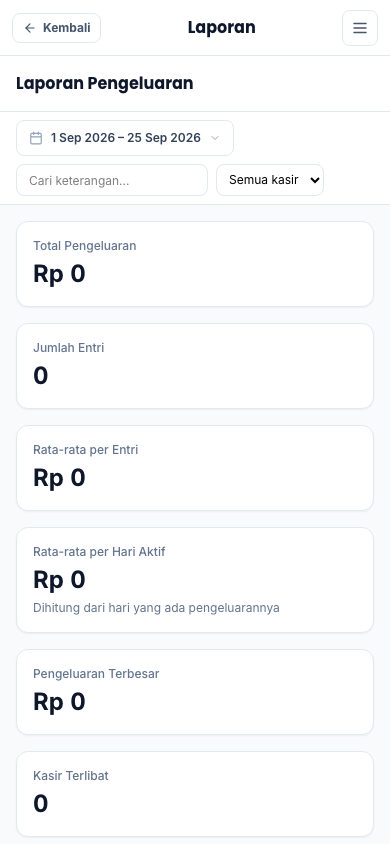
Kolom di pengeluaran kas
| Kolom | Artinya |
|---|---|
| Tanggal | Kapan pengeluaran terjadi |
| Jenis Pengeluaran | Kategori biaya, mis. kebersihan atau gas |
| Keterangan | Detail pengeluaran |
| Jumlah | Nilai uang yang keluar |
| Kasir | Siapa yang mencatat |
Contoh pengeluaran kas yang umum
| Jenis | Contoh |
|---|---|
| Gas dan bahan bakar | Mengisi tabung gas dapur |
| Kebersihan | Sabun, tisu, pembersih |
| Transportasi | Ongkos membeli bahan mendadak |
| Perbaikan kecil | Memperbaiki kursi atau lampu |
| Konsumsi staff | Makan staff saat lembur |
Studi kasus: Pak Slamet melihat pengeluaran kas untuk gas terus naik. Setelah memeriksa catatan, ternyata pembelian gas makin sering karena tabungnya bocor halus. Ia memperbaiki tabungnya, dan pengeluaran gas kembali normal bulan berikutnya.
Contoh lain yang bisa dibuat:
- Pantau biaya operasional, mencari yang terus naik.
- Cocokkan dengan kas, memastikan pengeluaran tercatat.
- Rencanakan anggaran, memperkirakan biaya bulan depan.
Menghitung dampak ke laba
Pajak, diskon, dan pengeluaran semuanya memengaruhi laba Anda. Angka-angka ini perlu digabungkan.
Cara dampak dihitung
| Tahap | Rumus sederhana |
|---|---|
| Penjualan Kotor | Nilai semua transaksi |
| Pendapatan Bersih | Penjualan Kotor dikurangi Diskon |
| Laba Kotor | Pendapatan Bersih dikurangi HPP |
| Laba Operasional | Laba Kotor dikurangi Pengeluaran |
Catatan: pajak yang dipungut bukan pendapatan Anda. Pajak itu dititipkan pelanggan dan harus disetor, jadi tidak dihitung sebagai laba.
Studi kasus: Bu Rina memeriksa laba Gerai Seblak dengan menggabungkan semua angka. Ia menyadari diskon yang cukup besar membuat laba kotornya turun. Ia pun memperketat syarat promo agar potongannya tidak terlalu longgar.
Contoh lain yang bisa dibuat:
- Hitung laba realistis, memperhitungkan semua potongan.
- Evaluasi beban diskon, memastikan promo tetap menguntungkan.
- Perencanaan pajak, menyiapkan dana untuk setoran.
Menyiapkan pembukuan
Aturan pencatatan keuangan butuh angka yang rapi. Laporan ini menyiapkan sebagian besar kebutuhan itu.
Angka yang dibutuhkan pembukuan
| Kebutuhan | Sumber |
|---|---|
| Total pendapatan | Laporan ringkasan penjualan |
| Total HPP | Laporan HPP |
| Total diskon | Laporan potongan |
| Total pajak | Laporan pajak |
| Total pengeluaran | Laporan pengeluaran kas |
Studi kasus: Ketika Bu Rina menyewa jasa pembukuan, ia cukup menyerahkan angka rekap dari panel laporan. Akuntannya tidak perlu menyisir struk satu per satu. Pekerjaan jadi lebih cepat dan biayanya lebih hemat.
Contoh lain yang bisa dibuat:
- Laporan bulanan ke pemilik, memakai angka rekap.
- Perhitungan pajak tahunan, dari akumulasi bulanan.
- Penyusunan anggaran, dari pola pengeluaran.
Tips & Peringatan
Tips: catat setiap pengeluaran kas saat itu juga, jangan menunda sampai tutup shift.
Tips: bandingkan total diskon dengan penjualan. Kalau diskon terlalu besar, tinjau syarat promonya.
Tips: simpan rekap pajak tiap bulan. Angka ini dibutuhkan saat lapor atau setor.
Catatan: pajak yang dipungut bukan milik outlet. Pisahkan dari perhitungan laba.
Peringatan: pengeluaran yang tidak dicatat membuat laba bersih terlihat lebih besar dari kenyataan.
Peringatan: pastikan jenis pengeluaran diberi keterangan jelas, agar mudah ditelusuri saat evaluasi.
Ringkasan Alur
| Ingin melakukan | Langkah |
|---|---|
| Melihat pajak dipungut | Buka laporan Pajak |
| Melihat diskon keluar | Buka bagian Potongan Diskon |
| Melihat biaya kas | Buka bagian Pengeluaran Kas |
| Menghitung laba | Gabungkan pendapatan, HPP, diskon, dan pengeluaran |
| Menyiapkan pembukuan | Kumpulkan angka dari beberapa laporan |
| Menindaklanjuti temuan | Tinjau promo atau tekan pengeluaran |
Dokumentasi Terkait
- Pengaturan: Pajak, Struk & Layar Pelanggan, mengatur pajak outlet
- Diskon & Kupon, membuat dan mengelola promo