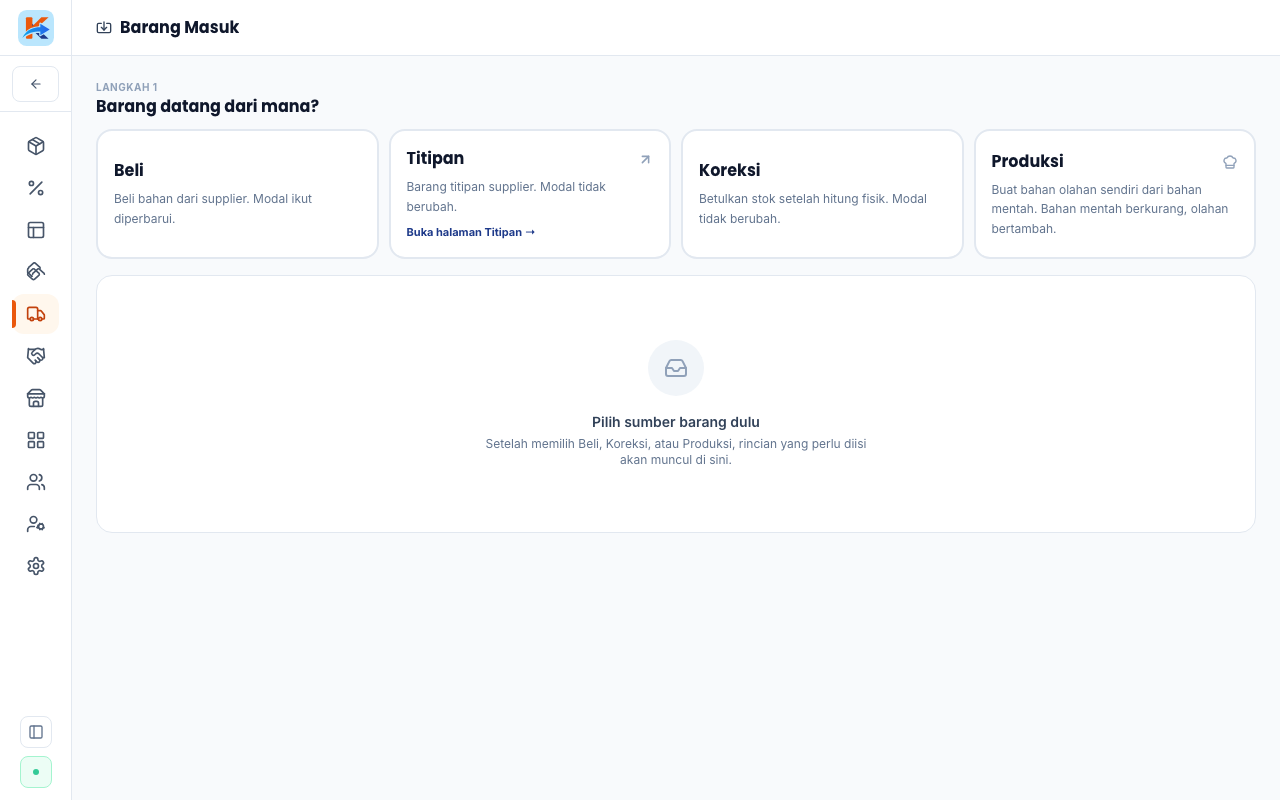
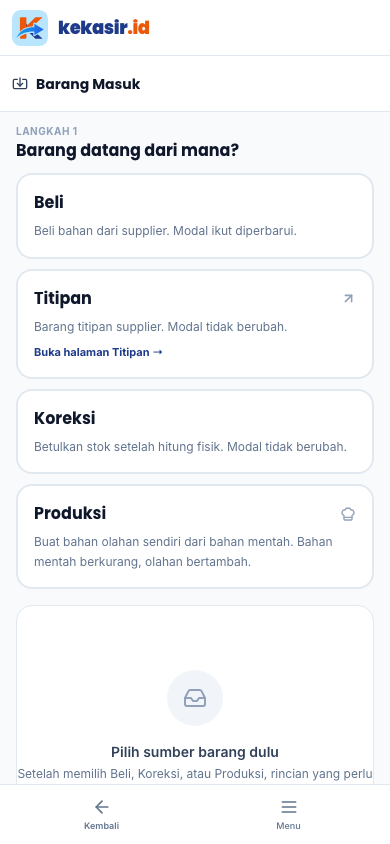
Halaman ini untuk Anda yang mencatat pergerakan bahan: pembelian dari supplier, barang titipan, koreksi setelah hitung fisik, dan konversi satuan. Semua tercatat di satu tempat agar stok tetap akurat.
Rute terkait: /manage/suppliers · /manage/consignment
Untuk siapa halaman ini
Halaman ini untuk Anda yang mencatat pergerakan bahan: pembelian dari supplier, barang titipan, koreksi setelah hitung fisik, dan konversi satuan. Semua tercatat di satu tempat agar stok tetap akurat.
Prasyarat
- Fitur stok aktif.
- Minimal satu bahan sudah terdaftar.
Gambaran alur
| # | Kegiatan | Kapan dipakai |
|---|---|---|
| 1 | Beli | Belanja bahan dari supplier |
| 2 | Titipan | Menerima barang konsinyasi |
| 3 | Koreksi | Setelah hitung stok fisik |
| 4 | Produksi | Membuat bahan setengah jadi |
| 5 | Supplier | Mendata pemasok tetap |
Alur pertama kali pakai
| Langkah | Nama | Deskripsi |
|---|---|---|
| 1 | Daftarkan supplier | Supplier → Tambah Supplier |
| 2 | Buka Barang Masuk | Menu Manajemen → Barang Masuk |
| 3 | Tambah pembelian | Ketuk Tambah Barang Masuk |
| 4 | Pilih bahan | Pilih dari daftar bahan |
| 5 | Isi jumlah dan harga | Sesuai nota belanja |
| 6 | Simpan | Stok bahan bertambah |
| 7 | Ulangi | Catat setiap pembelian berikutnya |
Mendata supplier
Supplier memudahkan Anda menelusuri asal bahan saat ada masalah atau ingin memesan ulang.
Field di data supplier
Contoh pengisian supplier
| Field | Isi |
|---|---|
| Nama Supplier | Toko Sembako Jaya |
| Kontak | 0812xxxxxxx |
| Alamat | Pasar Induk Blok C |
| Catatan | Bisa kirim untuk pesanan besar |
Studi kasus: Gerai Seblak punya tiga pemasok, satu untuk beras, satu untuk ayam, dan satu untuk sayur. Bu Rina mendata ketiganya. Saat bahan ayam tiba-tiba bermasalah, ia bisa langsung menghubungi pemasok yang benar tanpa mencari nomor di tempat lain.
Contoh lain yang bisa dibuat:
- Pemasok pasar, didata untuk belanja harian.
- Distributor bahan, untuk pembelian dalam jumlah besar.
- Pemasok khusus, seperti toko bumbu atau kemasan.
Mencatat barang masuk
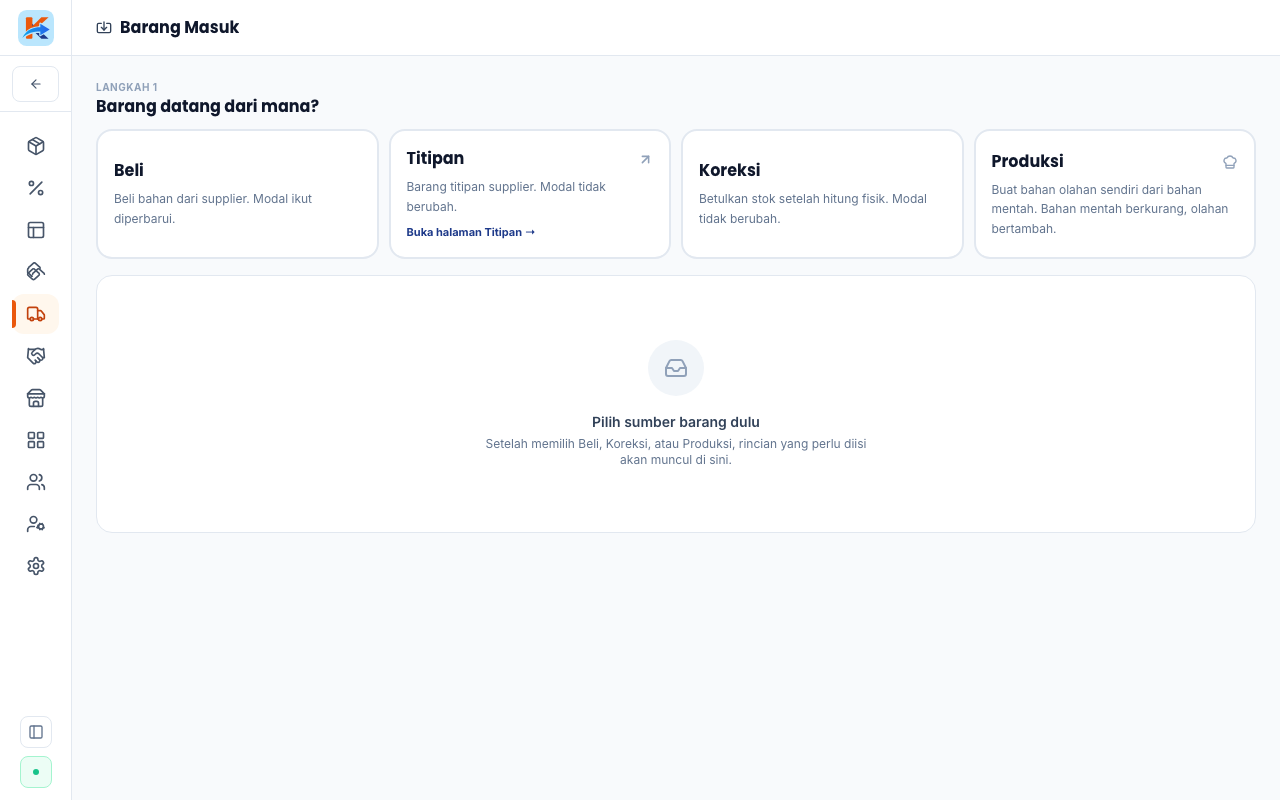
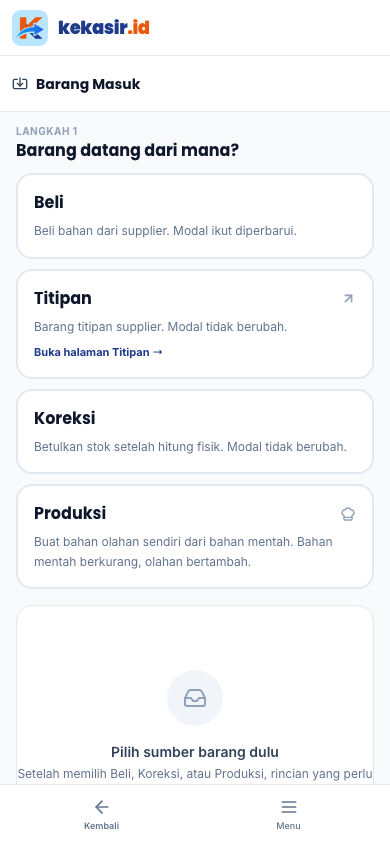
Setiap pembelian dicatat sekali. Catatan ini yang menambah stok dan menyimpan harga beli.
Field di form barang masuk
Contoh pencatatan pembelian
| Field | Isi |
|---|---|
| Bahan | Beras Premium |
| Jumlah | 25 kg |
| Harga Satuan | 14000 |
| Supplier | Toko Sembako Jaya |
| Total | 350000 |
Studi kasus: Setiap pagi setelah belanja pasar, Bu Rina mencatat semua bahan yang ia beli. Ia memasukkan jumlah dan harga sesuai nota. Karena catatannya rapi, ia bisa membandingkan harga belanja hari ini dengan minggu lalu, dan tahu bahan mana yang sedang naik.
Contoh lain yang bisa dibuat:
- Belanja harian, dicatat tiap pagi.
- Pembelian besar, dicatat sekali untuk stok mingguan.
- Pembelian mendadak, dicatat meski jumlahnya sedikit.
Melihat riwayat barang masuk
Riwayat ini menjadi catatan pembelian Anda. Berguna untuk menelusuri harga dan pola belanja.
Kolom di riwayat barang masuk
| Kolom | Artinya |
|---|---|
| Tanggal | Kapan barang masuk |
| Bahan | Bahan yang dibeli |
| Jumlah | Banyaknya barang masuk |
| Harga Satuan | Harga beli per satuan |
| Total | Nilai pembelian |
| Supplier | Asal barang |
Manfaat membaca riwayat
| Yang dicari | Cara membacanya |
|---|---|
| Harga terbaru | Lihat catatan paling atas |
| Kenaikan harga | Bandingkan harga antar tanggal |
| Supplier termurah | Bandingkan beberapa supplier |
| Pola belanja | Lihat seberapa sering bahan dibeli |
Studi kasus: Bu Rina merasa belanja bulanannya makin besar. Setelah memeriksa riwayat barang masuk, ia menemukan pembelian sayur terlalu sering karena porsi yang dibeli selalu lebih sedikit dari kebutuhan. Ia pun mulai membeli sayur dalam jumlah lebih besar agar lebih hemat.
Contoh lain yang bisa dibuat:
- Bandingkan supplier, memilih yang harganya paling baik.
- Hindari belanja berlebihan, melihat bahan yang menumpuk.
- Rencanakan anggaran, memperkirakan belanja bulan depan.
Menyesuaikan stok dengan koreksi
Terkadang stok fisik tidak cocok dengan catatan. Anda bisa menyesuaikannya lewat barang masuk atau penyesuaian stok.
Penyebab selisih stok
| Penyebab | Contoh |
|---|---|
| Belum dicatat | Pembelian tidak dimasukkan ke sistem |
| Hilang atau rusak | Bahan tumpah atau kedaluwarsa |
| Salah hitung | Jumlah yang dicatat berbeda dari kenyataan |
| Pemakaian tidak tercatat | Bahan dipakai tanpa terhubung resep |
Cara menyesuaikan
| Langkah | Aksi |
|---|---|
| 1 | Hitung stok fisik di gudang |
| 2 | Bandingkan dengan catatan sistem |
| 3 | Catat selisihnya sebagai penyesuaian |
| 4 | Beri keterangan alasan penyesuaian |
| 5 | Simpan agar stok sistem sesuai kenyataan |
Studi kasus: Saat menghitung stok akhir bulan, Pak Slamet menemukan stok ayam di sistem dua kilogram lebih banyak dari kenyataan. Setelah diperiksa, ternyata ada pemakaian yang tidak tercatat. Ia mencatat penyesuaian dengan keterangan yang jelas, sehingga laporannya kembali akurat.
Contoh lain yang bisa dibuat:
- Bahan tumpah, dicatat sebagai pengurangan.
- Salah hitung belanja, diperbaiki lewat penyesuaian.
- Bahan rusak, dicatat agar tidak mengganggu laporan.
Menghubungkan barang masuk dengan HPP
Barang masuk yang rapi membuat HPP FIFO dan HPP Resep lebih akurat.
Kaitan barang masuk dengan HPP
| Metode HPP | Peran barang masuk |
|---|---|
| HPP Manual | Tidak terlalu bergantung catatan barang masuk |
| HPP Resep | Memakai harga satuan bahan terbaru |
| HPP FIFO | Memakai urutan pembelian lengkap dengan harganya |
Studi kasus: Setelah memakai FIFO, Pak Slamet menyadari pentingnya mencatat setiap pembelian. Karena catatannya lengkap, HPP menunya mengikuti harga bahan yang benar-benar dipakai. Saat ada bahan yang dibeli dua kali dengan harga berbeda, sistem bisa memilih harga yang tepat.
Contoh lain yang bisa dibuat:
- Catat sebelum memasak, agar urutan FIFO benar.
- Catat pembelian kecil, karena tetap memengaruhi urutan.
- Rapikan tanggal, agar urutan tidak keliru.
Tips & Peringatan
Tips: catat barang masuk segera setelah belanja. Menunda membuat catatan menumpuk dan mudah lupa.
Tips: simpan nota belanja sampai catatan selesai dimasukkan, untuk memeriksa angka bila ada selisih.
Tips: isi supplier di setiap catatan, agar penelusuran asal bahan mudah.
Catatan: menghapus catatan barang masuk akan mengurangi stok kembali. Pastikan sebelum menghapus.
Peringatan: jangan mencatat pembelian dalam satuan berbeda dari satuan bahan. Ini membuat stok dan modal keliru.
Peringatan: periksa stok fisik secara berkala. Catatan yang tidak pernah dicek bisa jauh dari kenyataan.
Ringkasan Alur
| Ingin melakukan | Langkah |
|---|---|
| Mendata pemasok | Supplier → Tambah Supplier → isi nama dan kontak |
| Mencatat pembelian | Barang Masuk → Tambah Barang Masuk → pilih bahan |
| Menambah stok | Catat jumlah dan harga → simpan |
| Melihat riwayat | Buka daftar barang masuk |
| Menyesuaikan stok | Catat selisih fisik sebagai penyesuaian |
| Memperbaiki HPP | Pastikan semua pembelian tercatat dengan tanggal dan harga |
Dokumentasi Terkait
- Bahan Baku & Resep, mencatat bahan yang dibeli
- HPP FIFO, metode yang bergantung pada urutan pembelian
- Konsinyasi, Stok Opname & Konversi, menyesuaikan stok dengan kenyataan
- Laporan HPP, Margin & Mutasi, melihat mutasi stok
Mengelola barang konsinyasi
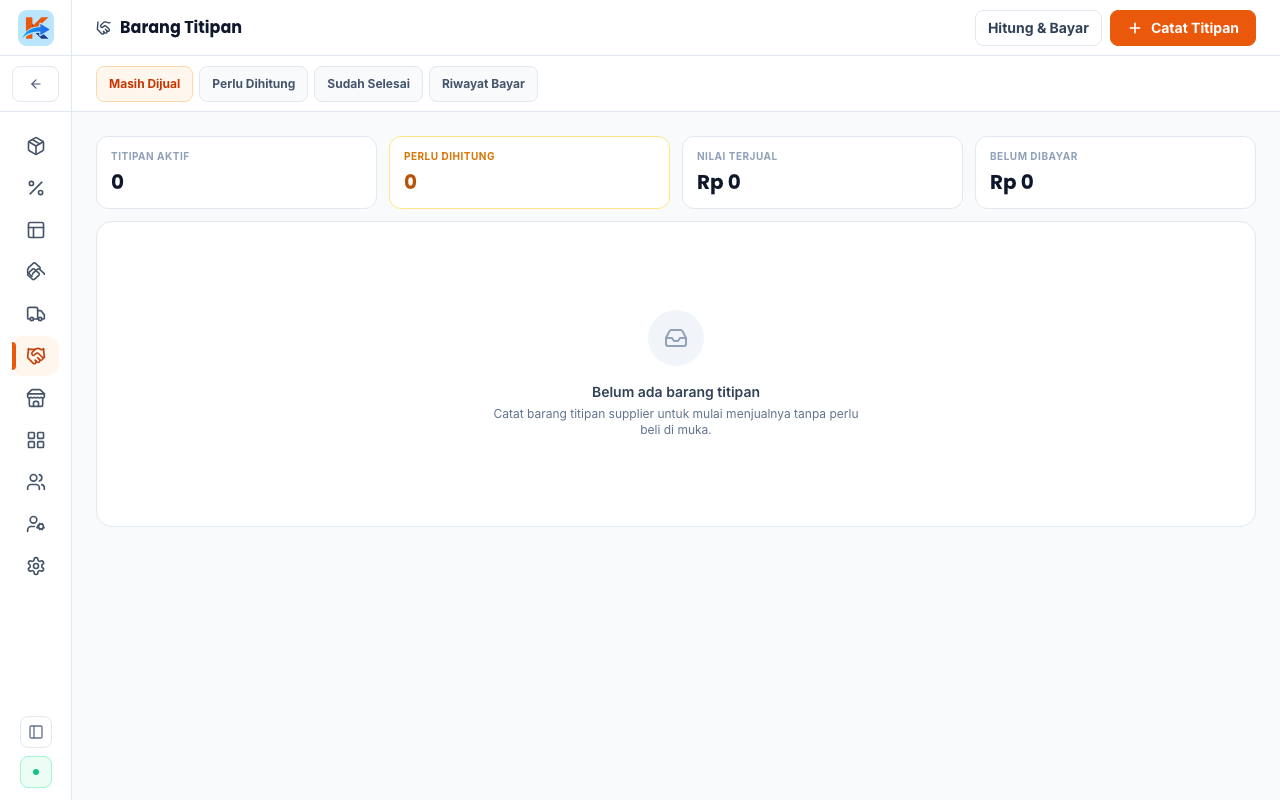
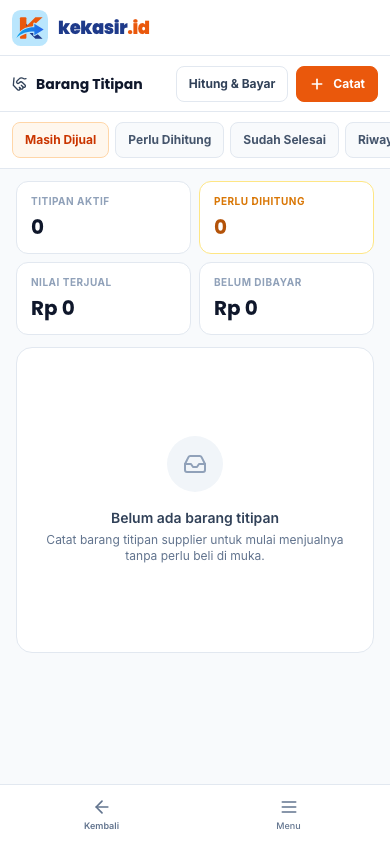
Barang konsinyasi adalah titipan pemasok yang baru dibayar setelah laku terjual. Barangnya fisik sudah ada, tapi belum menjadi milik Anda.
Field di data barang titipan
Studi kasus: Sebuah warung menerima titipan keripik dari distributor. Barangnya diletakkan di rak warung, tetapi baru dibayar setelah laku. Admin mencatat titipan itu di menu Barang Titipan, lengkap dengan jumlah dan harga belinya. Saat ada yang terjual, ia mencatat penjualannya dan menghitung berapa yang harus dibayar ke distributor.
Contoh lain yang bisa dibuat:
- Titipan minuman kemasan, dari distributor minuman.
- Titipan roti, yang masa simpannya pendek.
- Titipan makanan ringan, untuk melengkapi pilihan.
Mencatat penjualan barang titipan
Barang titipan yang terjual harus dicatat produk terjual supaya pembayaran ke pemiliknya benar.
Alur barang titipan terjual
| Tahap | Yang terjadi |
|---|---|
| Barang datang | Dicatat sebagai titipan, bukan stok milik outlet |
| Barang terjual | Dicatat sebagai penjualan, kurangi jumlah titipan |
| Laporan dibuat | Berapa yang terjual dan berapa yang harus dibayar |
| Pembayaran | Dibayarkan ke pemilik sesuai jumlah terjual |
| Barang sisa | Dikembalikan ke pemilik bila tidak laku |
Studi kasus: Empat puluh dari lima puluh keripik titipan terjual dalam dua minggu. Bu Rina menghitung berapa yang harus dibayar ke distributor. Karena catatannya rapi, ia tahu persis jumlah yang terjual dan yang harus dikembalikan tanpa menghitung ulang dari nota kertas.
Contoh lain yang bisa dibuat:
- Titipan terjual habis, membayar seluruhnya.
- Titipan sisa, mengembalikan barang yang tidak laku.
- Titipan berulang, menambah jumlah titipan saat stok menipis.
Melakukan stok opname
Stok opname adalah kegiatan menghitung fisik bahan dan menyesuaikan catatan. Lakukan secara berkala agar selisih tidak menumpuk.
Langkah stok opname
| Langkah | Aksi |
|---|---|
| 1 | Tentukan waktu, biasanya akhir bulan |
| 2 | Hitung fisik tiap bahan di gudang |
| 3 | Catat hasil hitung |
| 4 | Bandingkan dengan stok di sistem |
| 5 | Catat selisih sebagai penyesuaian |
| 6 | Beri keterangan penyebab selisih |
| 7 | Periksa hasilnya di laporan |
Penyebab selisih yang umum
| Penyebab | Cara mencegah |
|---|---|
| Pemakaian tidak tercatat | Pastikan semua produk punya resep |
| Bahan tumpah | Latih staf menangani bahan dengan hati-hati |
| Bahan kedaluwarsa | Atur penyimpanan sesuai masa simpan |
| Salah hitung | Hitung ulang bahan bernilai besar |
Studi kasus: Saat opname akhir bulan, Pak Slamet menemukan selisih pada ayam sebesar satu kilogram. Setelah diselidiki, ternyata ada porsi yang dijual tanpa memakai resep tercatat. Ia mencatat penyesuaian dengan keterangan yang jelas, lalu melatih kasir agar selalu memilih produk yang benar.
Contoh lain yang bisa dibuat:
- Opname bulanan, rutin tiap akhir bulan.
- Opname mendadak, bila ada kecurigaan selisih besar.
- Opname per bahan mahal, untuk bahan yang nilainya besar.
Mengatur konversi satuan
Bahan biasanya dibeli dalam satuan besar dan dipakai dalam satuan kecil. Konversi yang benar membuat hitungan modal akurat.
Contoh konversi umum
| Bahan | Satuan Beli | Satuan Pakai | Konversi |
|---|---|---|---|
| Beras | kilogram | gram | 1 kg = 1.000 gram |
| Minyak | liter | mililiter | 1 liter = 1.000 ml |
| Gula | kilogram | gram | 1 kg = 1.000 gram |
| Telur | kilogram | butir | Bergantung ukuran, 1 kg kira-kira 16 butir |
Cara mengisi satuan pada bahan
| Bagian | Isi satuan |
|---|---|
| Satuan beli | Satuan yang dipakai saat mencatat barang masuk |
| Satuan pakai | Satuan yang dipakai di resep |
| Faktor konversi | Angka pengali antara kedua satuan |
Studi kasus: Bu Rina membeli beras per kilogram, tetapi resepnya memakai gram. Ia mengatur konversi 1 kilogram sama dengan 1.000 gram. Saat mencatat pembelian, ia memasukkan dalam kilogram. Saat menyusun resep, ia memasukkan takaran dalam gram. Sistem menghitung modalnya dengan benar tanpa ia perlu mengubah satuan manual.
Contoh lain yang bisa dibuat:
- Bahan cair, dibeli per liter, dipakai per mililiter.
- Bahan bubuk, dibeli per kilogram, dipakai per gram.
- Bahan satuan, dibeli per kilogram, dipakai per butir.
Menjaga konsistensi satuan resep
Salah satuan adalah penyebab paling umum HPP yang keliru. Periksa resep Anda.
Kesalahan satuan yang sering terjadi
| Kesalahan | Akibat |
|---|---|
| Kilogram dicatat sebagai gram | HPP seribu kali terlalu besar |
| Gram dicatat sebagai kilogram | HPP seribu kali terlalu kecil |
| Mililiter dicatat sebagai liter | HPP salah besar |
| Butir dicatat sebagai kilogram | HPP tidak masuk akal |
Daftar periksa resep
| Hal yang diperiksa | Standar benar |
|---|---|
| Satuan bahan sesuai satuan pakai | Gram untuk bahan padat kecil |
| Takaran wajar untuk satu porsi | Tidak lebih besar dari wajar |
| Subtotal sesuai perkiraan | Modal per porsi masuk akal |
| Total HPP lebih kecil dari harga jual | Margin positif |
Studi kasus: Seorang staf baru mencatat resep beras sebesar seribu gram untuk satu porsi. HPP-nya melonjak tidak masuk akal. Admin memeriksa, menemukan kesalahan satuan, dan memperbaikinya menjadi dua ratus gram. Setelah itu, HPP kembali wajar dan margin menunya benar.
Contoh lain yang bisa dibuat:
- Periksa ulang resep baru, sebelum produk dijual.
- Bandingkan antar menu sejenis, memastikan satuan konsisten.
- Audit satuan, menyisir semua resep bila menemukan keanehan.
Tips & Peringatan
Tips: pisahkan barang titipan dari stok milik outlet, agar nilai stok Anda tidak tercampur.
Tips: lakukan stok opname secara berkala, jangan menunggu selisih menumpuk.
Tips: catat penyebab selisih dengan jujur. Catatan itu membuka masalah yang perlu diperbaiki.
Catatan: penyesuaian stok tidak mengubah transaksi yang sudah terjadi. Hanya catatan stok yang menyesuaikan.
Peringatan: periksa satuan resep dengan teliti. Kesalahan satuan bisa membuat laporan laba jauh dari kenyataan.
Peringatan: jangan mencampur barang titipan dengan barang yang sudah dibeli. Keduanya punya perlakuan berbeda.
Ringkasan Alur
| Ingin melakukan | Langkah |
|---|---|
| Mencatat barang titipan | Barang Titipan → tambah → isi pemilik dan jumlah |
| Mencatat titipan terjual | Catat penjualan → kurangi jumlah titipan |
| Melakukan stok opname | Hitung fisik → bandingkan → catat penyesuaian |
| Mengatur konversi | Isi satuan beli dan satuan pakai pada bahan |
| Memeriksa satuan resep | Buka resep → pastikan takaran wajar |
| Melihat selisih | Buka laporan mutasi stok |
Dokumentasi Terkait
- Bahan Baku & Resep, mencatat satuan dan takaran
- Barang Masuk & Supplier, mencatat pembelian dan penyesuaian
- Laporan HPP, Margin & Mutasi, melihat selisih dan mutasi stok
- Mengenal Inventori & 3 Cara Hitung HPP, dasar modul inventori
Laporan HPP per produk
Laporan ini menunjukkan modal bahan untuk setiap menu yang terjual.
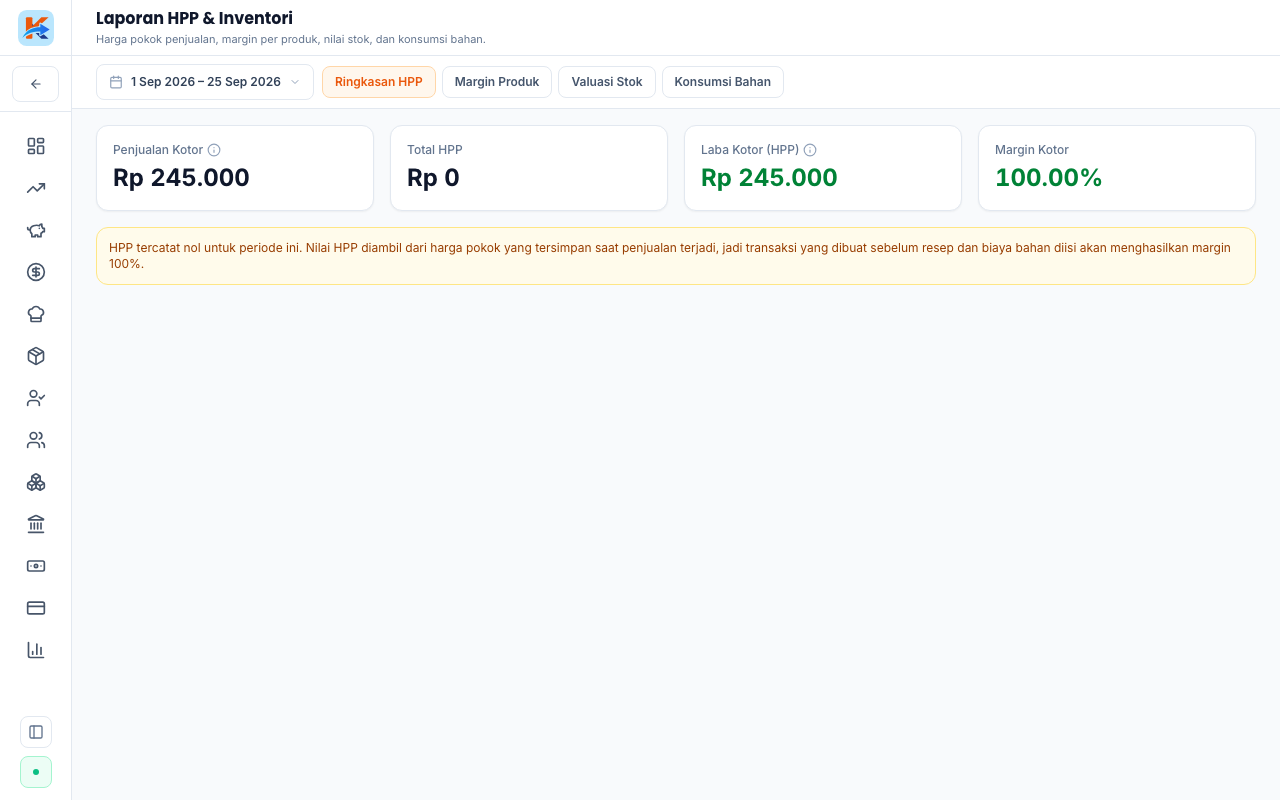
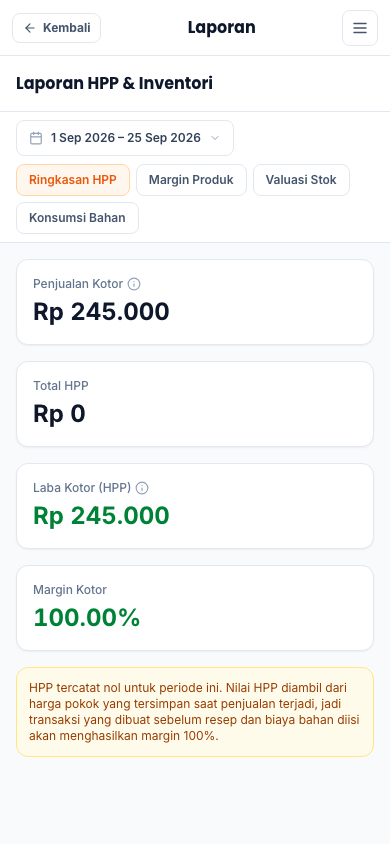
Kolom di laporan HPP
| Kolom | Artinya |
|---|---|
| Produk | Nama menu yang terjual |
| Jumlah Terjual | Berapa porsi terjual |
| Harga Jual | Harga jual per porsi |
| HPP Satuan | Modal bahan per porsi |
| Total HPP | HPP satuan dikali jumlah terjual |
| Margin | Selisih harga jual dan HPP |
| Margin Persen | Persentase margin |
Contoh pembacaan
| Produk | Terjual | HPP Satuan | Margin Persen |
|---|---|---|---|
| Nasi Goreng Spesial | 120 | Rp10.800 | 57 persen |
| Mie Level 3 | 95 | Rp7.500 | 50 persen |
| Es Teh Manis | 210 | Rp1.800 | 64 persen |
Studi kasus: Bu Rina membuka laporan HPP akhir bulan. Ia melihat Es Teh Manis punya margin persen tertinggi meskipun harganya murah. Ia pun memutuskan mendorong kasir menawarkan minuman pada setiap pembelian makanan, karena margin minumannya paling sehat.
Contoh lain yang bisa dibuat:
- Cari menu bintang, untuk dipromosikan lebih gencar.
- Perbaiki menu lemah, yang marginnya rendah.
- Uji menu baru, apakah marginnya sehat sebelum diperluas.
Laporan margin keseluruhan
Selain per menu, Anda bisa melihat margin total outlet pada periode tertentu.
Angka yang ditampilkan
| Angka | Artinya |
|---|---|
| Pendapatan | Total penjualan periode ini |
| Total HPP | Total modal bahan yang terpakai |
| Laba Kotor | Pendapatan dikurangi HPP |
| Margin Rata-rata | Persentase margin keseluruhan |
| Menu Terlaris | Menu dengan penjualan terbanyak |
Studi kasus: Pak Slamet membandingkan margin bulan ini dengan bulan lalu. Ternyata margin turun meski pendapatan naik. Setelah ditelusuri, harga ayam memang naik tapi harga jualnya belum disesuaikan. Ia memperbaiki harga jualnya bulan berikutnya.
Contoh lain yang bisa dibuat:
- Banding antar bulan, melihat apakah margin membaik.
- Banding antar menu, melihat kontribusi laba per menu.
- Evaluasi promosi, memastikan diskon tidak merusak margin.
Laporan mutasi stok
Mutasi adalah catatan keluar masuk bahan. Laporan ini menunjukkan apa yang terjadi pada stok Anda.
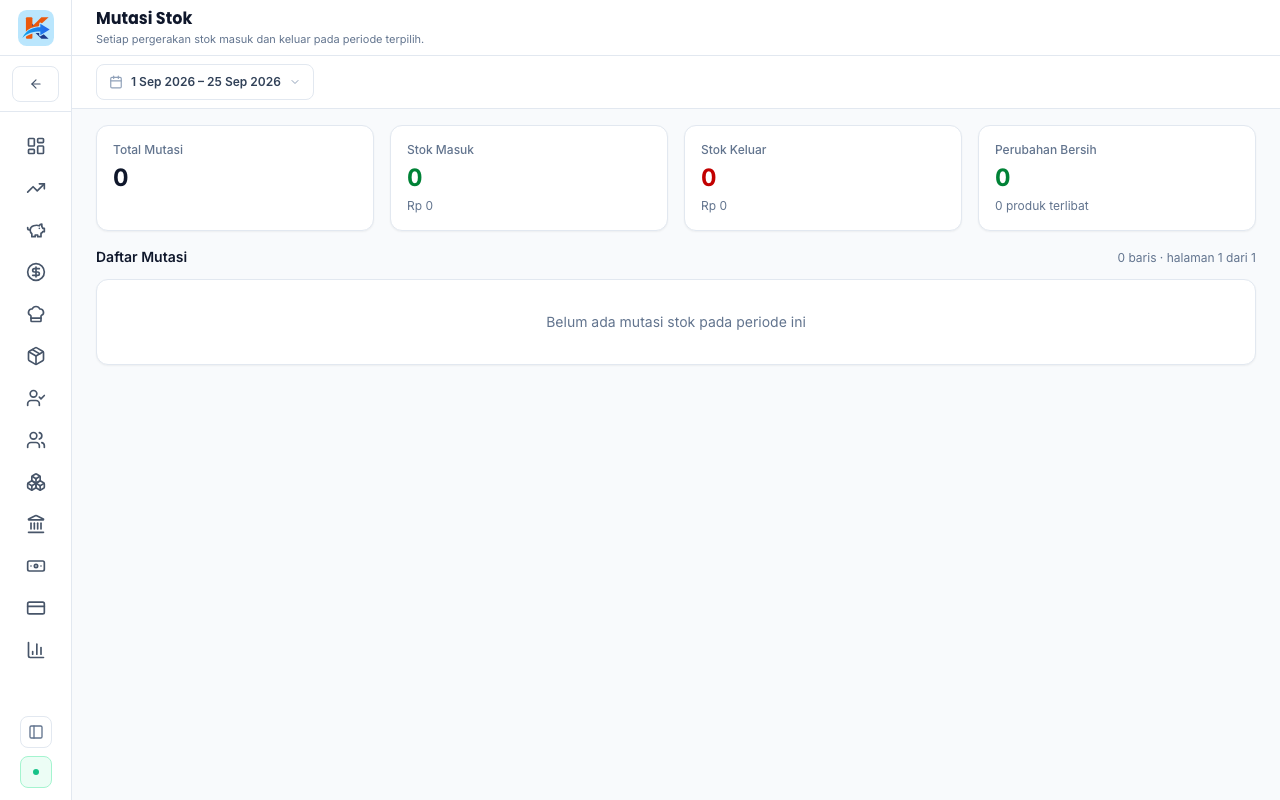
Kolom di laporan mutasi
| Kolom | Artinya |
|---|---|
| Tanggal | Kapan pergerakan terjadi |
| Bahan | Nama bahan yang bergerak |
| Jenis Mutasi | Masuk, keluar, atau penyesuaian |
| Jumlah | Banyaknya pergerakan |
| Stok Setelah | Stok yang tersisa setelah pergerakan |
| Keterangan | Sumber pergerakan, mis. pembelian atau pemakaian |
Jenis mutasi yang biasa muncul
| Jenis | Artinya |
|---|---|
| Masuk | Pembelian barang baru |
| Keluar | Pemakaian untuk menu terjual |
| Penyesuaian | Koreksi karena selisih hitung |
| Rusak | Bahan yang tidak bisa dipakai |
Studi kasus: Saat memeriksa mutasi, Bu Rina melihat satu jenis bahan sering keluar cepat padahal menunya tidak banyak terjual. Setelah diperiksa, ternyata ada menu lain yang memakai bahan itu tanpa tercatat di resep. Ia memperbaiki resepnya, dan angka mutasi kembali wajar.
Contoh lain yang bisa dibuat:
- Deteksi kebocoran, bahan yang keluar tanpa penjualan.
- Pantau bahan mahal, memastikan jumlah keluarnya wajar.
- Periksa pola belanja, apakah terlalu sering atau terlalu jarang.
Membandingkan periode
Perbandingan antar periode membantu Anda melihat apakah usaha Anda membaik.
Cara membandingkan
| Langkah | Aksi |
|---|---|
| 1 | Pilih periode pertama, mis. bulan ini |
| 2 | Pilih periode pembanding, mis. bulan lalu |
| 3 | Bandingkan pendapatan, HPP, dan labanya |
| 4 | Periksa menu yang perubahannya paling besar |
| 5 | Cari penyebab perubahan |
Contoh perbandingan
| Angka | Bulan Lalu | Bulan Ini | Perubahan |
|---|---|---|---|
| Pendapatan | Rp48.000.000 | Rp52.000.000 | Naik 8 persen |
| HPP | Rp24.000.000 | Rp28.000.000 | Naik 17 persen |
| Laba Kotor | Rp24.000.000 | Rp24.000.000 | Tetap |
| Margin | 50 persen | 46 persen | Turun 4 poin |
Studi kasus: Dari perbandingan itu, Pak Slamet menyadari pendapatannya naik tetapi labanya tidak bertambah karena HPP naik lebih cepat. Ia menelusuri kenaikan bahan dan menyesuaikan beberapa harga jual. Bulan berikutnya, marginnya kembali di atas lima puluh persen.
Contoh lain yang bisa dibuat:
- Banding mingguan, untuk periode ramai.
- Banding tahunan, melihat pertumbuhan usaha.
- Banding antar outlet, melihat cabang mana paling sehat.
Memakai laporan untuk keputusan
Laporan bukan sekadar dibaca. Angka-angka itu dipakai untuk mengambil keputusan nyata.
Hubungan angka dengan keputusan
| Temuan di laporan | Tindakan |
|---|---|
| HPP naik, margin turun | Sesuaikan harga jual atau cari supplier lebih murah |
| Menu margin rendah | Perbaiki resep atau naikkan harga |
| Mutasi keluar tidak wajar | Periksa resep dan pemakaian di dapur |
| Stok menumpuk | Kurangi jumlah pembelian |
| Menu margin tinggi tapi jarang terjual | Promosikan menu itu |
Studi kasus: Setelah membaca laporan, Bu Rina menemukan satu menu yang marginnya tinggi tapi penjualannya sangat sedikit. Ia memutuskan mempromosikan menu itu lewat katalog online. Sebulan kemudian, penjualannya naik dan labanya bertambah tanpa menaikkan harga.
Contoh lain yang bisa dibuat:
- Atur ulang harga, berdasarkan HPP terkini.
- Ganti supplier, bila harga naik terus.
- Ubah porsi, bila modal per porsi terlalu besar.
Tips & Peringatan
Tips: periksa laporan HPP sebulan sekali, jangan menunggu sampai akhir tahun. Masalah lebih cepat ditemukan.
Tips: bandingkan margin antar menu. Menu dengan margin tinggi layak dipromosikan lebih gencar.
Tips: baca laporan mutasi untuk menemukan bahan yang keluar tanpa alasan jelas.
Catatan: laporan HPP mengikuti metode yang Anda pilih pada produk. Hasilnya bisa berbeda antar metode.
Peringatan: laporan hanya seakurat data yang Anda masukkan. HPP yang salah menghasilkan margin yang menyesatkan.
Peringatan: jangan mengambil keputusan harga hanya dari satu laporan. Periksa juga biaya operasional dan harga pasar.
Ringkasan Alur
| Ingin melakukan | Langkah |
|---|---|
| Melihat modal per menu | Buka laporan → lihat kolom HPP Satuan |
| Melihat margin | Baca kolom Margin dan Margin Persen |
| Melihat pergerakan stok | Buka tab Mutasi |
| Membandingkan periode | Pilih dua periode → bandingkan angka |
| Menemukan masalah stok | Periksa mutasi bahan yang keluar tidak wajar |
| Menyesuaikan harga | Ubah harga jual produk berdasarkan HPP terbaru |
Dokumentasi Terkait
- Mengenal Inventori & 3 Cara Hitung HPP, dasar perhitungan modal
- HPP Resep Bahan Baku, modal dari resep
- HPP FIFO, modal dari urutan pembelian
- Konsinyasi, Stok Opname & Konversi, menjaga catatan stok tetap akurat